
Zusammenfassung für Eilige:
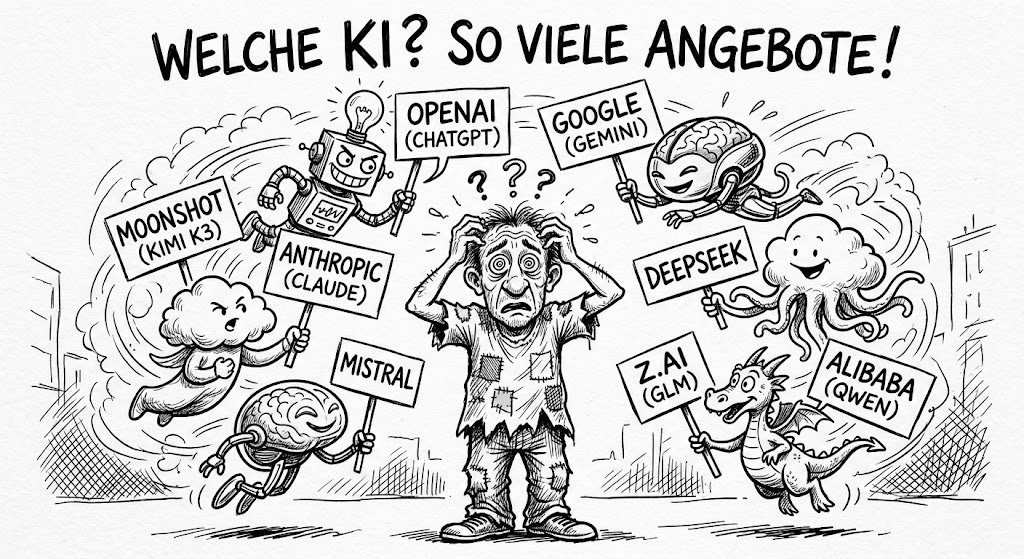
Das Angebot lässt sich derzeit in sieben Gruppen sortieren: die Frontier-Zwei Anthropic/OpenAI, der Generalist Google, der Sonderfall Grok/xAI, die offenen chinesischen Modelle, Europas Sonderweg Mistral, eine Reihe von Nischenanbietern – und zwei Branchenriesen, die in keine Schublade passen: Meta und Microsoft.
ChatGPTs „True Audience“-Marktanteil ist im März 2026 erstmals unter 50 Prozent gefallen, bis Ende Mai auf 46,4 Prozent.
Bei Unternehmenskunden hat Anthropic OpenAI überholt, wird aber zunehmend als teuer wahrgenommen – während chinesische Open-Weight-Modelle (Kimi K3, Qwen, DeepSeek) fast auf Augenhöhe zu einem Bruchteil des Preises liefern.
Grok/xAI und – nach dessen Übernahme durch SpaceX/xAI im Juni 2026 – auch Cursor kommen in dieser Artikelserie nicht als gleichrangige Optionen vor. Das ist eine ausdrücklich persönliche, redaktionelle Entscheidung, keine Benchmark-Bewertung, und wird hier bewusst transparent gemacht.
Mistral, als einziger europäischer Anbieter, hat im August 2026 seinen eigenen Frontier-Anspruch faktisch modifiziert und öffnet die eigene Plattform sogar für chinesische Modelle – ein Strategiewechsel, den man als Kapitulation oder als klugen Realismus lesen kann.
Dann die Kleinen: Die eigentliche Preisfrage bei den Nischenanbietern (Lovable, Perplexity, Napkin AI und Co.) lautet nicht „Wie gut sind sie?“, sondern „Wie lange dauert es, bis die Großen das nachbauen?“
Wer in diesem Herbst versucht, sich einen Überblick über den KI-Markt zu verschaffen, stößt schnell auf ein Format-Problem: Es gibt nicht die KI‑Anbieter. Es gibt mindestens sieben sehr unterschiedliche Wettbewerbssituationen, die alle gleichzeitig ablaufen, sich gegenseitig beeinflussen und trotzdem in denselben Artikeln, Rankings und Investoren-Präsentationen so behandelt werden, als würde man Äpfel mit Äpfeln vergleichen. Tut man aber nicht. Man vergleicht ein börsenreifes Frontier-Labor mit einem Ein-Zweck-Werkzeug für Diagramme, einen profitablen Infrastruktur-Konzern mit einem chinesischen Open-Weight-Anbieter, der seine API-Preise gerade vervierfacht hat, um überhaupt kostendeckend zu arbeiten.
Diese Bestandsaufnahme sortiert die Landschaft deshalb nicht nach Hype-Zyklus oder Bewertungshöhe, sondern nach Gruppen mit vergleichbarer Ausgangslage. Wer wissen will, wer die höchste Bewertung hat oder wann wer an die Börse geht, wird das im kommenden Teil 3 der Serie finden. Hier geht es um die nüchternere, aber alltagsrelevantere Frage: Was kann welcher Anbieter tatsächlich, was kostet das, und wie offen ist er.
Diese drei Fragen ziehen sich durch die ganze Serie, nicht nur durch diesen ersten Teil. Teil 1 beantwortet sie für den Ist-Zustand des Marktes. Teil 2 stellt sie an die Entwicklung der letzten anderthalb Jahre, Teil 3 an die Bewertungen vor dem Börsengang, Teil 4 an die Überlebensfähigkeit der einzelnen Anbieter – und Teil 5 an die ganz praktischen Konsequenzen für Unternehmen und Nutzer:innen in Europa. Wer am Ende der Serie eine eigene Antwort auf „Was kann er, was kostet das, wie offen ist er?“ für den eigenen Anwendungsfall geben kann, hat mehr gewonnen als mit jeder Bestenliste.
Gruppe A – Die Frontier-Zwei: Anthropic und OpenAI
Zwei Firmen mit eigenen Grundlagenmodellen, eigener Forschung, beide kurz vor einem Mega-Börsengang, beide im permanenten direkten Vergleich – Fable 5.1/Mythos 5.1 gegen GPT-5.6/Codex. Die Rollen haben sich in diesem Jahr allerdings verschoben. Bei Bewertung und Wachstumstempo hat Anthropic OpenAI im Sommer 2026 überholt; bei den absoluten Nutzerzahlen bleibt OpenAI mit Abstand größer. Das ist eine Unterscheidung, die in der öffentlichen Wahrnehmung – „ChatGPT ist die KI, alles andere ist Zubehör” – gerne verschwimmt, aber für die Frage, wer hier eigentlich das robustere Geschäftsmodell hat, entscheidend ist. Mehr dazu, mit Zahlen, in den kommenden Teilen 2 und 3.
Gruppe B – Der Generalist mit Infrastrukturvorteil: Google
Google ist die einzige Firma in diesem Feld mit eigener Chip-Infrastruktur (TPU statt gemieteter Nvidia-Kapazität), eigenem Vertriebskanal (Search, Android, Workspace) und einem profitablen Kerngeschäft, das nicht von KI-Umsätzen abhängt, um zu überleben. Das verschafft Google einen strukturellen Vorteil, den weder Anthropic noch OpenAI haben – und einen längeren Atem, selbst wenn die Modelle mal nicht führen. Positioniert ist Google irgendwo zwischen Frontier-Anspruch (Gemini 3.x) und schierer Verteilungsmacht („Antigravity“, die eigene Superapp-Strategie). Wie sehr diese Kapitalstärke zuletzt von einer handfesten Führungskrise bei DeepMind überschattet wurde, gehört ausführlich in Teil 2 – hier nur so viel: Kapital und Innovationskraft sind zwei verschiedene Dinge, und Google hat aktuell mehr vom einen als vom anderen.
Gruppe C – Der Sonderfall: Grok/xAI
Rein an der Leistungsfähigkeit gemessen, gehört Grok in diese Debatte: Laut Artificial Analysis liegt Grok 4.6 auf Platz vier weltweit, hat Kimi K3 überholt und kommt nah an GPT-5.6 heran. Dazu kommt seit Februar 2026 der Kapitalzugang eines SpaceX-Konzernteils – ein anderes Spiel als das der klassischen KI-Startups.
Trotzdem taucht Grok/xAI in dieser Artikelserie nicht als „vierter Großer” neben Anthropic, OpenAI und Google auf. Das ist eine bewusste Entscheidung, und sie verdient es, genannt statt versteckt zu werden: Neben der Governance-Historie des Modells selbst – frühere „MechaHitler”-Ausfälle, antisemitische Ausgaben, nicht-konsensuelle sexualisierte Bildgenerierung, die sich laut VentureBeat in Grok 4.6 nicht wiederholen ließen, an denen die Marke aber weiter klebt – ziehe ich hier eine persönliche Grenze wegen Elon Musks politischer Rolle: als Wahlhelfer für AfD und Reform UK, als treibende Kraft hinter dem Abbau US-amerikanischer Institutionen (DOGE), wegen wiederholter Angriffe auf die EU. Das ist ausdrücklich keine Aussage über die technische Qualität von Grok – die ist, siehe oben, real – sondern eine redaktionelle Wertung, für die ich als Autor geradestehe. Ich finde es unehrlicher, so etwas stillschweigend durch Weglassen zu erledigen, als es einmal klar zu benennen und dann konsequent durchzuhalten.
Dieselbe Grenzziehung gilt inzwischen auch für Cursor, das in den letzten Monaten als eigenständiger Coding-Assistent viel Anerkennung bekommen hat. Grund: SpaceX – Mutterkonzern von xAI seit Februar 2026 – hat Cursor-Mutter Anysphere im Juni 2026 für 60 Milliarden Dollar in einem reinen Aktiendeal übernommen. Cursor ist damit, um es pointiert zu sagen, „infiziert von Musks toxischem Einfluss” – unabhängig davon, wie gut das Tool selbst ist oder war. Auch das ist eine persönliche, keine technische Bewertung, und auch das wird hier bewusst benannt statt verschwiegen.
Gruppe D – die offenen chinesischen Modelle
Ein Fehler, den man in diesem Herbst nicht mehr machen sollte: „die Chinesen” als einen Block zu behandeln. Moonshot (Kimi K3) hat im Juli 2026 einen „zweiten DeepSeek-Moment“ ausgelöst, mit realen Kurseinbrüchen bei US-Tech-Werten. Alibaba (Qwen) ist mit über drei Milliarden Downloads die meistheruntergeladene Modellfamilie weltweit – vor Meta und Google im offenen Ökosystem. Z.ai/GLM wird inzwischen sogar über Mistrals eigene Plattform vertrieben, ein bemerkenswerter Cross-Over, zu dem gleich mehr. Und DeepSeek, das nach dem großen Knall vom Januar 2025 zwischenzeitlich ruhiger wirkte, hat 2026 einen bemerkenswerten Dreifach-Kurswechsel hingelegt: technische Umorientierung Richtung Huawei-Chips statt Nvidia, die erste externe Finanzierungsrunde der Firmengeschichte (Bewertung sprang binnen weniger Tage von 10 auf 20 Milliarden Dollar), und eine deutliche Preiserhöhung kurz vor einer angepeilten Börseneinreichung. Firmengründer Liang Wenfeng hatte selbst einmal beschrieben, seine Preise sollten nur die Hardwarekosten decken – „wir sind nur ein Haufen ziemlich gewöhnlicher Leute”. Von dieser Bescheidenheit ist wenig übrig, wenn eine IPO ansteht.
Was diese Gruppe eint, ist nicht Herkunft allein, sondern Strategie: offene Gewichte statt geschlossener API. Das macht die Modelle lokal betreibbar, unabhängig von einem einzelnen Anbieter – und, wie Kai-Fu Lee (früher Google China) kürzlich im Bloomberg-Interview einordnete, potenziell konkurrenzfähiger im Rennen um Reichweite in Entwicklungsländern, selbst wenn OpenAI und Anthropic bei der reinen Modellqualität vorne bleiben. Ein anderer Wettbewerb als der um die höchste Bewertung.
Gruppe E – Mistral: Europas Sonderweg
Der einzige ernst zu nehmende europäische Frontier-Anspruch hat sich im August 2026 selbst relativiert: Mistral öffnet seine Plattform für fremde Modelle – darunter, siehe oben, das chinesische GLM-5.2 – statt ausschließlich eigene anzubieten. Manche Kommentatoren (t3n) werten das als Kapitulation vor einem leistungsfähigeren Konkurrenten, andere als klugen Fokus auf Infrastruktur und digitale Souveränität statt eines aussichtslosen Wettlaufs um das nächste Top-Modell. Beide Lesarten haben etwas für sich. Frisches Kapital gibt es trotzdem: 21 Milliarden Euro Bewertung in einer von Samsung angeführten Runde, verkündet am 8. und 9. September 2026 – buchstäblich diese Woche.
Gruppe F – Nischenanbieter und Vertical AI
Lovable (Vibe-Coding, laut Forbes „am schnellsten wachsendes Software-Start-up der Geschichte”, europäisches Gründerteam), Perplexity (Suche/Antwort-Engine, eigener Browser namens Comet, Vorstöße in Health und Finance), Napkin AI (Text-zu-Diagramm, ein sehr enges, dafür gut gemachtes Werkzeug) und Cognition (KI-Coding, rund 47 Milliarden Dollar Bewertung) stehen alle vor derselben Grundsatzfrage: Sind das eigenständige Geschäftsmodelle mit Bestand – oder Funktionen, die die großen Generalisten in ein, zwei Produktzyklen selbst nachbauen? Anthropic, Google und OpenAI haben in den letzten anderthalb Jahren bewiesen, wie schnell sich ein fremder Produktvorsprung „sherlocken” lässt – ein Begriff aus der Tech-Szene, benannt nach Apples Suchprogramm „Sherlock”, das 2002 kurzerhand die Kernfunktion der beliebten Drittanbieter-App „Watson” mit übernahm und diese damit über Nacht überflüssig machte. Gemeint ist seither: Eine eigenständige Funktion wird vom großen Plattform-Anbieter einfach nachgebaut und ins eigene Produkt integriert, bis der ursprüngliche Anbieter kein Alleinstellungsmerkmal mehr hat – das Muster taucht in Teil 2 beim Coding-Agenten-Wettrüsten wieder auf.
Wo Cursor in diesem Bild eigentlich hingehört hätte – als lehrbuchhaftes Beispiel für genau dieses Konsolidierungs-Szenario, real geworden statt bloß befürchtet –, ist oben unter Gruppe C erklärt. Der Vollständigkeit halber sei die Marktdynamik hier trotzdem festgehalten, ohne dass das an der redaktionellen Entscheidung etwas ändert: xAI war laut Branchenbeobachtung „das einzige Frontier-Labor ohne eigenes Coding-Produkt” – der Cursor-Deal hat das behoben, und zwar günstiger und schneller, als xAI es selbst hätte bauen können.
Gruppe G – Die Sonderfälle: Meta und Microsoft
Zwei Firmen, die in keine der obigen Schubladen passen, aber zu groß sind, um sie zu ignorieren. Meta hat aktuell kein Grundlagenmodell auf Augenhöhe mit den Frontier-Zwei und kein klares B2B-Angebot – der Spieler, der bislang nicht mitspielte. Diese Woche die entscheidende Ankündigung: Mit Muse startet ein persönlicher Assistent, der Einkäufe erledigen und Reisen buchen soll – vorerst nur in den USA, auf iOS, Android und der eigenen App muse.ai. Das erklärte Ziel dahinter ist deutlich größer: ein Assistent für Milliarden Menschen weltweit, wie Meta selbst schreibt. Sobald er breiter verfügbar ist, werde ich ihn mir genauer anschauen. Zugleich wirbt Meta aggressiv Talent von Google und OpenAI ab und kauft zu (WaveForms, das Character.AI-Team), was möglicherweise einen erneuten Einstieg noch beschleunigt.
Microsoft wiederum ist kein eigener Modell-Anbieter im engeren Sinn, aber als Kapitalpartner (rund 27 Prozent an OpenAI) und Vertriebskanal (Copilot) mit einem eigenen strukturellen Interessenkonflikt: Copilot verliert an Boden gegenüber ChatGPT und Claude, während CEO Satya Nadella intern parallel an eigenen KI-Prototypen arbeiten lässt. Beide gehören eigentlich eher in die Kapitel zu Kapitalstrukturen (Teil 3) und Gesamteinschätzung (Teil 4), sollen hier aber zumindest kurz erwähnt und eingeordnet sein.
Was die Zahlen dazu sagen
Ein Blick auf die tatsächliche Marktverteilung bei Endnutzer:innen: Sensor Tower bestätigt im „State of AI 2026“-Report, dass ChatGPTs „True Audience“-Marktanteil im März 2026 erstmals unter 50 Prozent gefallen ist, während Google Gemini und Claude an Boden gewannen. Gleichzeitig erreichte ChatGPT im Mai 2026 nach eigenen Angaben als „schnellste App der Geschichte” eine Milliarde monatliche Nutzer:innen. Beides ist wahr: ChatGPT wächst absolut und verliert relativ an Boden. Die konkrete Aufschlüsselung – ChatGPT 46,4 Prozent, Gemini 27,7 Prozent, Claude 10,3 Prozent, Stand Ende Mai 2026 – stammt aus einer Chart-Grafik desselben Reports, von TechCrunch übernommen und seither mehrfach unabhängig bestätigt.
Bei den zahlenden Unternehmenskunden zeichnet der Ramp AI Index ein anderes Bild: Anthropic hat OpenAI bei der Verbreitung unter US-Firmen überholt und baut den Vorsprung aus. Gleichzeitig gilt Claude bei manchen Firmenkunden inzwischen als zu teuer – Unternehmen „hitting their limit on AI spend“ wechseln zu günstigeren Alternativen. Und genau hier setzen die chinesischen Open-Weight-Modelle aus Gruppe D an, die fast auf Augenhöhe zu einem Bruchteil der Kosten liefern. Wer als Nutzer:in oder Unternehmen also fragt, welcher Anbieter „der beste“ ist, stellt eigentlich die falsche Frage. Die richtige Frage lautet: der beste wofür, zu welchem Preis, und wie lange bleibt das so?
Selber ausprobieren: Der KI-Anbieter-Kompass
Alle diese Einschätzungen sind natürlich gewichtet – und zwar von mir. Wer anders gewichtet, kommt zu einer anderen Rangfolge, und genau das lässt sich jetzt auch ausprobieren: Im begleitenden interaktiven Modul „Der KI-Anbieter-Kompass” stellst du Kosten, Leistung, Offenheit und meine redaktionelle Ethik-Einschätzung selbst ein und siehst live, wie sich acht Anbieter neu sortieren – wahlweise über alle Anwendungsfälle hinweg oder gezielt für Coding, Recherche, Bildgenerierung oder Agentenbetrieb. Grok/xAI und Cursor fehlen dort aus denselben Gründen wie im Text oben. Jede Achse ist mit der Begründung aus der Recherche hinterlegt, nicht mit einer geheimen Formel.

Realitäts-Check statt Fazit
Sieben Gruppen, eine gemeinsame Beobachtung: Kein einziger Anbieter in diesem Feld ist in jeder Dimension führend – nicht bei Leistung, nicht bei Kosten, nicht bei Offenheit, nicht bei Vertrauenswürdigkeit. Wer „die beste KI” sucht, sucht etwas, das es in dieser Form nicht gibt, sondern nur eine Reihe von Kompromissen, die je nach Anwendungsfall und persönlichen Schwerpunkten unterschiedlich ausfallen. Das ist keine besonders aufregende Erkenntnis, aber eine, die im aktuellen Bewertungs- und IPO-Fieber gerne untergeht.
Die Serie im Überblick
Teil 1 ist der Auftakt von insgesamt fünf Folgen, die im Wochentakt erscheinen sollen – Teil 2 planmäßig Ende nächster Woche. Damit du weißt, worauf du dich einlässt, kurz der Fahrplan:
Teil 2 – Wie sie dahin gekommen sind, wo sie jetzt stehen. Die Entwicklung der Anbieter seit 2025, chronologisch: OpenAIs Schlingerkurs zwischen Werbeanzeigen und Pentagon-Deal, Googles Kapitalstärke gegen eine handfeste Führungskrise bei DeepMind, Anthropics stiller Aufstieg zum Qualitätsplayer – und eine Personalfluchtbewegung, die sich durch fast jede Firmenchronologie zieht und mehr über die tatsächliche Rangfolge verrät als jede Pressemitteilung.
Teil 3 – Börsenblase oder nicht? Die Bewertungen und der IPO-Fahrplan vor dem Doppel-Börsengang von Anthropic und OpenAI, plus ein nüchterner Dotcom-Vergleich: Wo die Analogie trägt, wo sie auseinanderbricht.
Teil 4 – Wer überlebt das hier? Eine Gesamteinschätzung entlang der tatsächlichen Ressourcenbasen der Großen, dazu die Frage, was aus den Nischenanbietern aus Gruppe F wird – Eigenständigkeit oder „gesherlockt” werden.
Teil 5 – Was heißt das für Dich? Der praxisorientierte Abschluss: Lock-in-Risiko, Kostenfallen und was ab wann regulatorisch tatsächlich für Unternehmen und Nutzer:innen in Europa gilt.

Quellen
ChatGPT’s market share slips below 50% for first time – TechCrunch, 16.06.2026
Sensor Tower State of AI 2026 Report: Global Time Spent on Generative AI Apps Projected to More Than Double Year-Over-Year – Sensor Tower, Pressemitteilung, 16.06.2026
OpenAI vs Anthropic: Wie Anthropic die ChatGPT-Firma OpenAI bei KI-Modellen abhängt – manager magazin, 25.07.2026
KI wird zu teuer: Fable 5 ist ein virtueller Ladenhüter bei Firmenkunden – the-decoder.de, 15.08.2026
August 2026 Ramp AI Index: Cracks in the AI thesis – Ramp, 12.08.2026
SpaceXAI debuts Grok 4.6, overtaking Kimi K3’s performance … – VentureBeat, 12.08.2026
Alibaba Adds to China AI Breakthroughs With New Qwen Model – Bloomberg, 03.08.2026
Alibaba AI models hit 3 billion downloads, passing Meta, Google – Fortune, 15.08.2026
China’s Moonshot Delivers a New ‘DeepSeek’ Moment – Bloomberg, 17.07.2026
China’s Moonshot AI Passes Funding Goal to Hit $35 Billion Value – Bloomberg via Yahoo Finance, 01.08.2026
Moonshot: China-Start-up fordert mit KI Anthropic und OpenAI heraus – Handelsblatt, 18.07.2026
DeepSeek’s Huawei-Chip Training Claim Gets Its Benchmarks – implicator.ai, 25.07.2026
DeepSeek founder Liang Wenfeng in His Own Words: 64 Quotes from DeepSeek’s Investor Call – geopolitechs.org, 25.07.2026
DeepSeek Is Preparing For IPO Filing as Soon as This Year – Bloomberg, 14.07.2026
Former Google China Chief Kai-Fu Lee: China Will Win the AI Race for Reach – Bloomberg, 05.09.2026
Mistral AI Raises at €21 Billion Valuation in Samsung-Led Round – Bloomberg, 08.09.2026
Mistrals große Wette auf Europas KI-Infrastruktur – heise.de, 15.08.2026
Euro-ChatGPT gescheitert? Warum die Mistral-Kapitulation eine Chance ist – t3n.de, 14.08.2026
Lovable: Jeder kann zum App-Entwickler werden – doch es gibt einen Haken – Handelsblatt, 08.08.2026 (darin die Forbes-Einordnung von Lovable)
OpenAI introduces ChatGPT Work, a cloud-based AI agent that manages tasks across email, Slack and calendars – VentureBeat, Juli 2026
AI Startup Cognition Set to Raise Around $1 Billion at a $47 Billion Value – Bloomberg, 02.09.2026
Meta acquires AI audio startup WaveForms – TechCrunch, 08.08.2025
Microsoft’s Nadella criticizes Anthropic’s Fable for being ‘editorially controlled’ – CNBC, 16.07.2026
Hinweis: Der manager-magazin-Link ist ein „Geschenk”-Link (umgeht die Paywall für eine begrenzte Zeit). Sollte er ablaufen, ist der Beleg für die 46,4-Prozent-Zahl auch über TechCrunch und Sensor Tower selbst nachvollziehbar.
Der Promptologe, 10.09.2026
Offenlegung: Dieser Beitrag entstand mit Hilfe von Anthropic Claude.