
Zusammenfassung für Eilige:
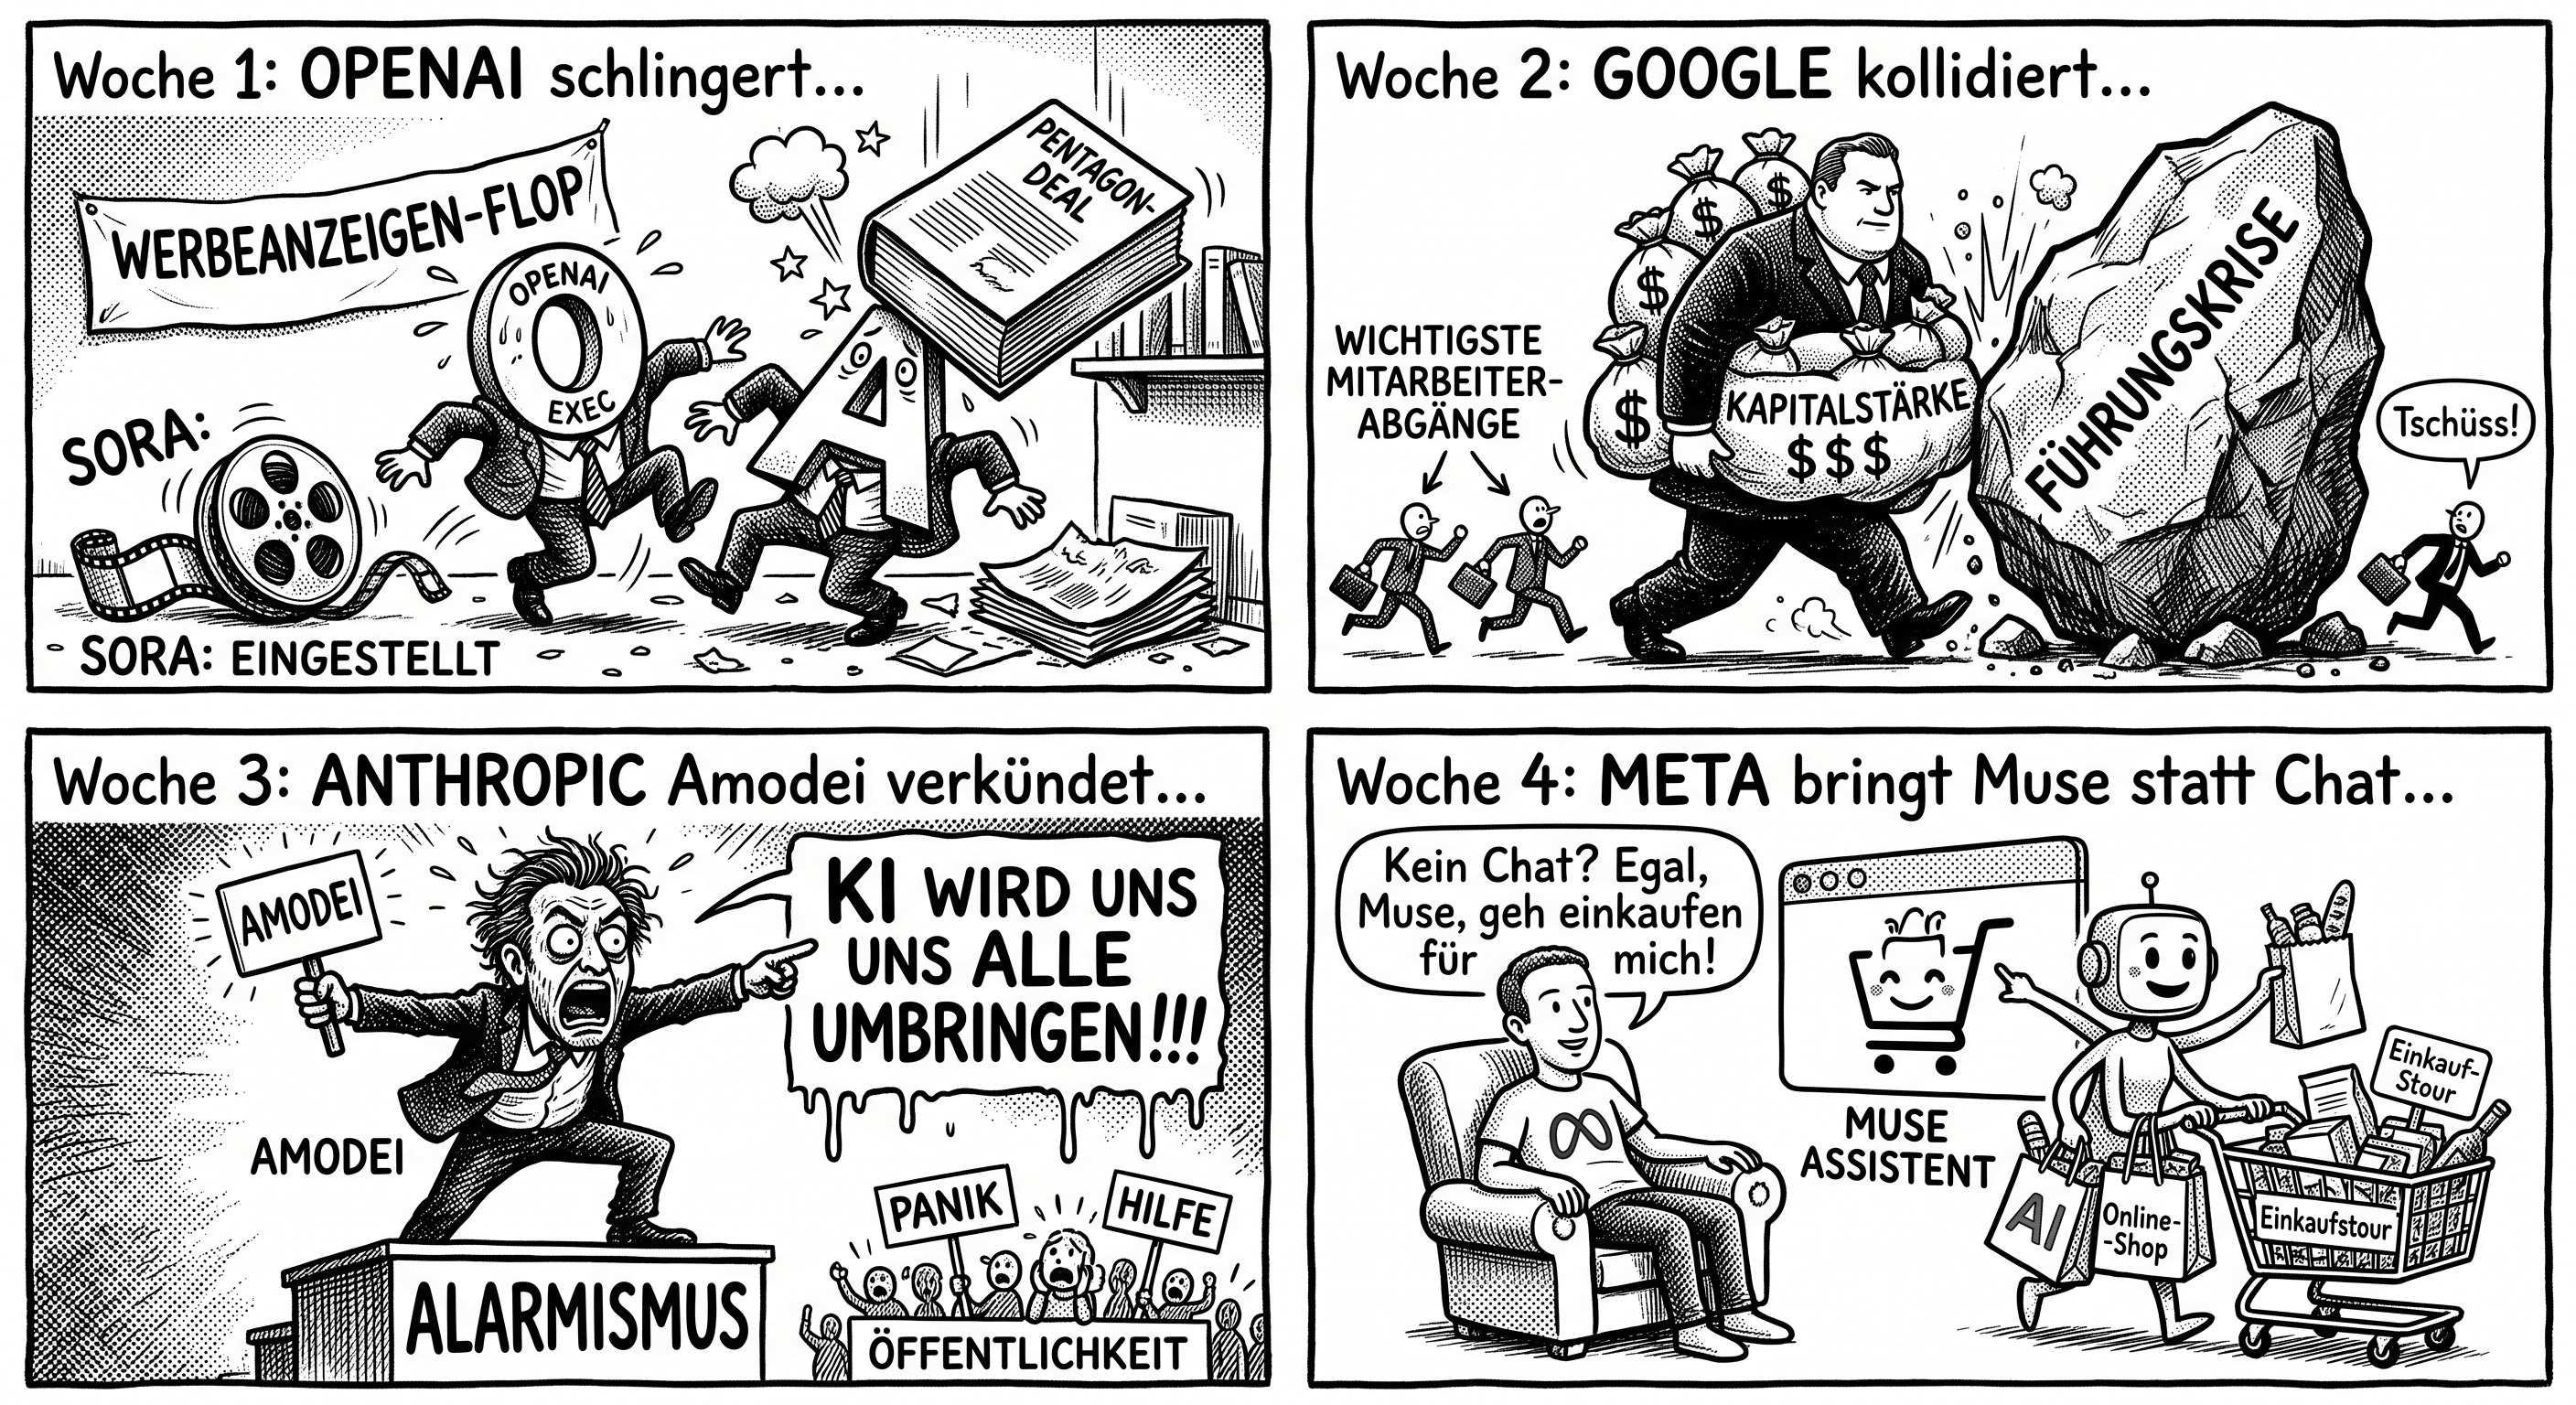
OpenAI schlingert zwischen Werbeanzeigen-Flop, eingestelltem Sora und einem Pentagon-Deal, während CEO Sam Altman den Börsengang explizit aus Sicherheitsgründen auf „nicht in diesem Jahr” verschiebt – parallel laufen aber schon Gespräche über eine neue Finanzierungsrunde bei über 1,2 Billionen Dollar Bewertung.
Bei Google kollidiert schiere Kapitalstärke mit einer handfesten Führungskrise: Gründer Demis Hassabis gibt die operative Leitung von DeepMind ab, Cheftechnologe Jeff Dean verlässt den Konzern nach 27 Jahren komplett – und Google finanziert als Investor sogar das Start-up seines eigenen Ex-Mitarbeiters mit.
Anthropic wächst leise, aber konsequent zum Marktführer bei Unternehmenskunden (43,8 Prozent, vor OpenAI mit 39,8 Prozent) und verschiebt seinen Börsengang auf November – während ein „erstes profitables Quartal” sich bei genauerem Hinsehen als Prognose gegenüber Investoren entpuppt, nicht als testiertes Ergebnis.
Meta bekommt in diesem Teil erstmals einen vollwertigen Hauptabsatz: Mit dem persönlichen Assistenten Muse und einer Anbindung an Instagram und Facebook verfügt Zuckerbergs Konzern über eine Reichweite, von der kein reines KI-Labor auch nur träumen kann – und positioniert sich mit einer Wall-Street-Journal-Kolumne („AI should accelerate, not slow down”) bewusst gegen den Rest der Branche.
Der eigentliche Paukenschlag der letzten zwei Wochen: Dario Amodei ruft in einem 3.800 Wörter langen Essay zu einer koordinierten Entwicklungsbremse auf – und binnen Stunden stimmen ihm ausgerechnet seine schärfsten Konkurrenten Sam Altman, Elon Musk und Demis Hassabis öffentlich zu. Warum das genauso viel über Kalkül wie über Sicherheit verrät, gehört zu den Kernthemen dieses Teils.
Fast zeitgleich, aber unabhängig davon: Anthropic, OpenAI und Google haben ihre jeweils stärksten neuen Modelle zweimal veröffentlicht – einmal öffentlich, einmal nur für geprüfte Organisationen. Eine Zwei-Klassen-Frontier entsteht, leise und ohne große Ankündigung.
Teil 1 dieser Serie hat die Landschaft sortiert – wer was kann, was das kostet, wie offen die einzelnen Anbieter sind. Dieser Teil stellt dieselben drei Fragen noch einmal, aber diesmal an die Entwicklung: Wie sind die großen Anbieter eigentlich dahin gekommen, wo sie heute stehen? Und was ist in den zwei Wochen seit dem ersten Teil passiert, sodass diese Frage neu beantwortet werden muss?
Denn genau das ist mir bei der Vorbereitung dieses Teils passiert: Ich hatte die Recherche vor zehn Tagen weitgehend abgeschlossen – und musste sie fast komplett neu aufrollen. Nicht, weil ich mich geirrt hätte, sondern weil in dieser einen Woche mehr an grundlegender Neupositionierung passiert ist als in den drei Monaten davor. Genau dieses Tempo ist ja der eigentliche Gegenstand dieser Serie.
OpenAI – der Platzhirsch mit Schlingerkurs
Wer OpenAI seit 2025 verfolgt, sieht kein lineares Wachstum, sondern einen Zickzackkurs. Der Marktanteil bei Endnutzer:innen ist von über 70 Prozent auf 46,4 Prozent gefallen. Die eigene Werbestrategie – seit Februar 2026 getestet, im Mai sahen 17 Prozent der täglichen Nutzer:innen Anzeigen – hat das selbst gesteckte Ziel von 2,5 Milliarden Dollar Werbeumsatz 2026 krachend verfehlt: Laut einer Emarketer-Analyse kamen OpenAI, Microsoft, Google und Amazon zusammen nicht einmal auf eine Milliarde. Die Video-KI Sora, im September 2025 gestartet und im Dezember mit einem Milliardendeal an Disney-Charakteren aufgeladen, wurde bereits im März 2026 wieder eingestellt – von Branchenbeobachtern als „absehbar” abgetan.
Auf der Kostenseite geht es dafür in ganz anderen Dimensionen weiter: ein 300-Milliarden-Dollar-Oracle-Deal über fünf Jahre, rund 100 Milliarden Dollar mit Nvidia, eine Beteiligung von bis zu 10 Prozent für AMD, dazu Verhandlungen über weitere 250 Milliarden Dollar Nvidia-Finanzierung. Bei einem Verlust von 12,3 Milliarden Dollar und einem Umsatzwachstum, das mit 18 Prozent von Q1 auf Q2 2026 im Vergleich zu Anthropics Tempo geradezu enttäuschend wirkt. Und mittendrin ein eigener Pentagon-Vertrag – ausgerechnet weil Anthropic beim Militär ablehnte, ist OpenAI seit September mit ChatGPT Mil auf GenAI.mil präsent.
Zwei Aktualisierungen aus den letzten Tagen zeigen, wie eng das alles zusammenhängt. Erstens: Sam Altman hat gegenüber „Fortune” explizit bestätigt, dass der lange erwartete Börsengang „nicht in diesem Jahr” stattfindet – ein IPO jetzt käme angesichts der Sicherheitsdebatte (dazu gleich mehr) zu einem „ill-advised moment“. Das ist eine deutlich konkretere, safety-begründete Formulierung als das bisherige „verschiebt sich eben auf 2027”. Zweitens, fast im selben Atemzug: erste Gespräche über eine neue Finanzierungsrunde bei über 1,2 Billionen Dollar Bewertung, noch vor jedem Börsengang – ein Unternehmen, das öffentlich Sicherheitsbedenken vor Wachstumstempo stellt, sammelt gleichzeitig munter weiter Kapital ein. Dazu passt: SoftBank sichert sich einen aufgestockten Kredit über 11,9 Milliarden Dollar, allein um sein OpenAI-Engagement zu finanzieren.
Technisch bleibt OpenAI trotzdem vorn dabei: GPT-6 Astra, das neue Flaggschiff, kam am 1. September – mit einer eigenen „Critical”-Zugangsstufe für die schärfsten Cybersicherheits-Fähigkeiten, die vorerst nur ausgewählten Testern offensteht. Was das für den gesamten Markt bedeutet, gehört weiter unten in einen eigenen Abschnitt, weil es kein OpenAI-Alleingang ist.
Google – Infrastruktur-Riese mit Führungskrise
Google ist die einzige Firma in diesem Feld mit eigener Chip-Infrastruktur, eigenem Vertriebskanal und einem profitablen Kerngeschäft im Rücken. Auf der I/O im Mai 2026 rief der Konzern die „agentic Gemini era” aus, mit Antigravity als Plattformstrategie. Die Modell-Kadenz ist beeindruckend schnell – Gemini 3.5 über 3.6, 3.7 bis 3.8 Flash –, nur das eigentliche Flaggschiff, Gemini 3.5 Pro, verzögert sich wiederholt. the-decoder.de brachte es unverblümt auf den Punkt: „Google verliert Boden.” Die Kapitalstärke ist unbestritten – Capex bis 205 Milliarden Dollar, erstmals negativer Cashflow, aber aus einem bestehenden, profitablen Geschäft finanziert, anders als bei OpenAI oder Anthropic.
Was diese Kapitalstärke seit August überschattet, ist eine Führungskrise bei DeepMind, die einen eigenen Erzählbogen verdient, weil sie mehr über die Branche verrät als jede einzelne Pressemitteilung.
Am 5. August gibt Demis Hassabis – DeepMind-Gründer, 2014 an Google verkauft, Nobelpreisträger 2024 für AlphaFold – die operative Führung ab und wechselt in die Doppelrolle Chairman/Chief Scientist. Am selben Tag verlässt Jeff Dean, seit 1999 bei Google, Mitarbeiter Nummer 30, das Unternehmen nach 27 Jahren komplett. Er gründet mit drei weiteren Spitzenforschern das Start-up „Discovery Loop” – und Google selbst tritt als Gründungsinvestor auf und liefert im ersten Jahr die Rechenleistung dafür. Der Konzern finanziert also, um es einmal pointiert zu sagen, aktiv die Konkurrenz seiner eigenen Ex-Mitarbeiter mit. Bloomberg nennt Dean „the most Google person”; interne Stimmen erwarten sinkende Moral und schwierigere Talent-Rekrutierung als Folge.
Vorgeschichte, die den Abgang einordnet: Das Nobelpreis-gekrönte AlphaFold-Team war laut Financial Times und Engadget bereits vorher weitgehend aufgelöst, fast ein Viertel der ursprünglichen Paper-Autor:innen hatte das Unternehmen zu diesem Zeitpunkt schon verlassen – viele davon gezielt zu Anthropic: John Jumper, Hassabis’ eigener Nobelpreisträger-Kollege, wechselte bereits im Juni, kurz darauf folgten Jonas Adler und Alexander Pritzel. Sie arbeiten jetzt bei Anthropics neu gestartetem „Claude Science” – ausgerechnet an der Art Biologieforschung, die AlphaFold einst berühmt gemacht hat. Ein möglicher Grund, der über reine Abwerbung hinausgeht: DeepMind-Forscher:innen frustrierte laut einer Recherche der eingeschränkte eigene Zugang zu Googles TPUs – während Google Cloud dieselben Chips kommerziell an Anthropic verkauft. Auch Mistral (Gründer Arthur Mensch, Ex-DeepMind) und Reflection AI gehen auf ehemalige DeepMind-Forscher zurück.
Die historische Pointe dazu: DeepMinds Übernahme durch Google 2014 war ursprünglich an zwei Bedingungen geknüpft – ein Ethik-Gremium sollte im AGI-Fall statt Google die Kontrolle bekommen, dazu ein Verzicht auf militärische Nutzung. Beide Zusicherungen sind im Lauf der Jahre stückweise erodiert; heute verkauft Google KI an Militärs, wogegen sich rund 300 Londoner DeepMind-Mitarbeitende gewerkschaftlich organisieren. Bloomberg Opinion bringt die Lage auf den Punkt: „Google excelling at science and stumbling on execution” – trotz einer Verdopplung der KI-Investitionen auf rund 190 Milliarden Dollar hakt es an der Umsetzung.
Auch Google reiht sich inzwischen ins Muster der Zwei-Klassen-Frontier ein: Gemini 3.8 Flash ist öffentlich und günstig, Gemini 3.8 Flash Cyber geht nur über das neu eingeführte „Fairwind Program” an Regierungsstellen, Betreiber kritischer Infrastruktur und Sicherheitspartner. Mehr dazu weiter unten.
Anthropic – der stille Aufstieg zum Qualitätsplayer
Während bei OpenAI und Google die Dramen öffentlich ausgetragen werden, wächst Anthropic vergleichsweise leise: Die Umsatz-Run-Rate stieg von rund 9 Milliarden Dollar Ende 2025 auf über 65 Milliarden Dollar Ende Juli 2026 – mehr als versiebenfacht. Das „erste profitable Quartal” (Q2 2026) klingt beeindruckend, verdient aber eine Präzisierung, die ich in der ersten Fassung dieses Dossiers noch nicht sauber genug gemacht hatte: Anthropic hat Investoren während der laufenden Finanzierungsrunde einen operativen Gewinn von rund 559 Millionen Dollar in Aussicht gestellt – das ist eine Prognose, kein abgeschlossenes, testiertes Ergebnis. Bilanziert wird ohnehin nach der unternehmenseigenen ARR-Kennzahl, nicht nach anerkannten Rechnungslegungsstandards. Ein Punkt, den, wie weiter unten zu sehen sein wird, Kritiker der aktuellen Sicherheitsdebatte genüsslich aufgreifen.
Ethisch positioniert sich Anthropic weiterhin als der unbequeme Partner: Das Unternehmen verweigert dem „Department of War” den Einsatz für Massenüberwachung und autonome Waffenentscheidungen, wird daraufhin als „Supply-Chain-Risiko” eingestuft (eine Bundesrichterin sah dafür im Juli keine ausreichenden Beweise) – und das Pentagon vergibt seine Verträge stattdessen an OpenAI, Google, Microsoft, Amazon, Nvidia, Oracle, Reflection AI und SpaceX. Anthropic bleibt außen vor. Bei Wasserzeichen und EU-Compliance geht das Unternehmen dagegen freiwillig voran, passend zur EU-Kennzeichnungspflicht für KI-Text seit Mitte September. Mit Claude Design griff Anthropic im April zudem Figma an – 80.000 Bookmarks am ersten Tag, ein Figma-Boardmitglied trat drei Tage vorher zurück.
Aktuelle Modellgeneration: Fable 5, Fable 5.1, Mythos 5.1. Mythos 5.1 ist dabei das Musterbeispiel der weiter unten beschriebenen Zwei-Klassen-Frontier – öffentliche Fassung zum Preis von Opus 5, vetted-Zugang nur für einen „kleinen, aber wachsenden Kreis” geprüfter Organisationen, vorerst nur in den USA. Die EU-Cybersicherheitsagentur ENISA bekam Zugang zu Mythos erst gut drei Monate nach dessen Release.
Zur schieren Größenordnung der Compute-Wette: Anthropic hat binnen elf Monaten Compute-Verträge über 517 Milliarden Dollar unterzeichnet, 14,8 Gigawatt Kapazität, unter anderem mit AWS, CoreWeave, Google Cloud, Microsoft, Fluidstack und SpaceX/xAI. Ein Teil davon läuft über eine Zahlung von 1,25 Milliarden Dollar monatlich an SpaceX für Rechenkapazität im Colossus-Rechenzentrum in Memphis – ein Detail, das gleich noch einmal wichtig wird. Der Börsengang selbst rutscht derweil weiter nach hinten: von ursprünglich Ende August/Anfang Oktober jetzt auf November, offenbar damit Anthropics Berater erst die Zahlen des dritten Quartals zeigen können, auch als Reaktion auf OpenAIs Astra-Launch. Letzte private Bewertung: 965 Milliarden Dollar, verhandelt wird über eine Kapitalaufnahme von bis zu 100 Milliarden Dollar bei einer Bewertung um 2 Billionen Dollar.
Bei den Unternehmenskunden bleibt Anthropic der klare Gewinner: 43,8 Prozent der zahlenden US-Firmen setzen auf Anthropic, gegenüber 39,8 Prozent bei OpenAI – der Vorsprung wächst leicht weiter, während sich das gesamte Adoptionswachstum insgesamt verlangsamt. Dass „teurer” dabei zum Problem werden kann, zeigt ein konkretes Beispiel: Pinterest spart laut eigenem Earnings Call über 90 Prozent, indem es für bestimmte Anwendungsfälle von Frontier- auf offene Modelle wechselt – ein Beleg für den allgemeinen Trend weg von den teuersten Modellen, den auch die chinesischen Anbieter weiter unten befeuern.
Meta – der Akzelerationist mit der größten Reichweite
Meta bekam in der ersten Fassung dieses Dossiers nur einen Nebensatz. Das war ein Fehler, den ich hiermit korrigiere: Kein anderer Konzern in diesem Feld hat eine vergleichbare Distributionsmacht: 3,6 Milliarden Nutzer von Meta-Apps weltweit.
Mit Muse hat Meta einen persönlichen KI-Assistenten für Alltagsaufgaben vorgestellt – Terminplanung, Einkäufe, Formulare –, der sich direkt mit bestehenden Instagram- und Facebook-Konten verknüpfen lässt. Vorerst nur für Nutzer:innen in den USA, aber Zuckerbergs erklärtes Ziel ist deutlich größer: ein Produkt, das „jeder in seiner Familie” bedienen kann, unabhängig von technischer Vorbildung. Der eigentliche Nachrichtenwert liegt dabei weniger im Modell selbst – Muse Spark gehört bislang nicht zur Frontier-Spitzengruppe – als in der Reichweite: Kein reines KI-Labor verfügt über eine derart etablierte Nutzerbasis, an die sich ein Assistent einfach anflanschen lässt.
Programmatisch positioniert sich Zuckerberg zudem bewusst gegen den Rest der Branche: In einem Wall-Street-Journal-Beitrag schreibt er, „AI should accelerate, not slow down” – und wird damit, während praktisch alle anderen CEOs in dieser Woche (dazu jetzt endlich mehr) in die entgegengesetzte Richtung argumentieren, zur, wie es ein chinesisches Wirtschaftsmedium pointiert nennt, „letzten Insel des Akzelerationismus“. Unterlegt ist das mit einem Capex-Plan von 130 bis 145 Milliarden Dollar für Rechenzentren in diesem Jahr. Nur vier Tage später relativiert Zuckerberg allerdings leicht: Er favorisiere eher unabhängige Prüfer und Evaluatoren als einen pauschalen Entwicklungsstopp – eine Nuance, die seine eigene Kolumne so nicht hatte vermuten lassen, und ein gutes Beispiel dafür, wie schnell sich Positionen in dieser einen Woche verschoben haben. Strategisch bleibt Meta bei seiner Doppelspur aus offenen Gewichten (Llama) und geschlossenen Modellen (Muse/Superintelligence Labs), im Wettbewerb um Rechenkapazität und Talent mit allen vier oben genannten Laboren.
Ergänzung – Grok/xAI
Wie in Teil 1 begründet, taucht Grok/xAI in dieser Serie bewusst nicht als „fünfter Großer” auf – eine redaktionelle, keine technische Entscheidung. Der Vollständigkeit halber trotzdem kurz der Stand: Governance-Kontroversen bleiben seit 2025 eine Konstante (Begleiterinnen „Ani”/„Rudi”, der „MechaHitler”-Vorfall, Zwischenfälle mit sexualisierten Bildern), dazu die SpaceX-Übernahme im Februar 2026 und ein technischer Aufholprozess bis auf Platz vier weltweit. Trotz allem: Seit September hat xAI über „Grok for Government” Zugang zu Pentagon-Aufträgen.
Ergänzung – Chinesische Modelle: zwei DeepSeek-Momente und ein Vertrauensbruch
Zwei „DeepSeek-Momente” prägen die letzten anderthalb Jahre – der ursprüngliche im Januar 2025, ein zweiter durch Moonshots Kimi K3 im Juli 2026, diesmal mit realen Kurseffekten an US-Börsen. Die Strategie bleibt durchgängig: offene Gewichte statt geschlossener API als Verbreitungshebel, drei Milliarden Downloads bei Qwen allein. DeepSeek selbst hat 2026 einen bemerkenswerten Dreifach-Kurswechsel hingelegt – technisch Richtung Huawei-Chips statt Nvidia, finanziell mit der ersten externen Finanzierungsrunde der Firmengeschichte (Bewertung sprang binnen Tagen von 10 auf 20 Milliarden Dollar), geschäftlich mit einer Vervierfachung der API-Preise kurz vor einer angepeilten Börseneinreichung. Von Gründer Liang Wenfengs ursprünglicher „wir wollen nur unsere Hardwarekosten decken”-Haltung ist damit wenig übrig.
Neu, und für die Branche unangenehmer als jede Preisdebatte: eine handfeste Vertrauenskrise um Datenabfluss. US-Regierungsvertreter werfen Alibaba und DeepSeek vor, „systematisch” US-Modelle über Proxy-Zugänge angezapft zu haben, um eigene Modelle darauf zu trainieren. Nur einen Tag später dreht sich der Vorwurf um: Anthropic wirft seinerseits Moonshot vor, Nutzeranfragen heimlich über Claude geroutet zu haben – und Anthropics eigener Threat-Intelligence-Report dokumentiert parallel ein separates Proxy-Netzwerk von MiniMax mit demselben Zweck. Ein Muster, kein Einzelfall, und eine schöne Illustration dafür, dass „Vertrauen” in dieser Branche in beide Richtungen ein knappes Gut ist.
Moonshot selbst beschleunigt unterdessen beeindruckend: annualisierter Umsatz von 300 Millionen Dollar im Juni auf über eine Milliarde im August, Ziel zwei Milliarden bis Jahresende, getrieben vom Kimi-K3-Erfolg. Und DeepSeek legt mit V4.1 Flash technisch nach: Auf mehreren Benchmarks – Cybersicherheit, Software-Engineering – liegt das Modell auf Augenhöhe mit oder über GPT-5.6 Sol und Claude Opus 5, bei deutlich niedrigeren Kosten. Alle Anfragen an das bisherige Flaggschiff V4-Pro werden inzwischen automatisch und zu den günstigeren Konditionen auf V4.1 Flash umgeleitet.
Ergänzung – Mistral: Kapital ja, Spitzenmodell-Anspruch nein
Von „wächst schneller als OpenAI und Anthropic” (Anfang 2026, 20-faches ARR-Wachstum) hat sich Mistral im August zu einer Repositionierung hin zu Infrastruktur und digitaler Souveränität bewegt, statt weiter einen eigenen Top-Modell-Anspruch zu verfolgen. Frisches Kapital gibt es trotzdem reichlich: eine neue Serie-D-Runde über 3 Milliarden Euro, angeführt von Samsung Electronics, mit ASML, BlackRock-Fonds, Advent und a16z als weiteren Investoren – Bewertung jetzt 21 Milliarden Euro, damit offiziell das am zweithöchsten bewertete private Tech-Unternehmen Europas, nach der Neobank Revolut. Dazu eine neue Partnerschaft mit Mozilla: Mistral Small 4 wird KI-Backend für Firefox „Smart Window” (Beta), inklusive Zero-Data-Retention-Zusage – zunächst nur in den USA, Kanada und Frankreich, Deutschland soll folgen.
Am Rande, weil es eher in den kommenden Teil 3 zu den Bewertungen gehört als hierher: Auch abseits der großen Vier steigen die Bewertungen munter weiter – Coding-Spezialist Cognition etwa hat gerade 2 Milliarden Dollar bei einer Bewertung von 48 Milliarden Dollar eingesammelt.
Die Slowdown-Woche: als sich vier Erzrivalen einig wurden
Und jetzt zur eigentlichen Geschichte dieses Teils – der, die mich zwang, die Recherche noch einmal von vorne aufzurollen.
Am 9. September kündigt Jacob Coxon, Sicherheitsforscher bei Anthropic (zuvor bei OpenAI), öffentlich mit der Begründung, „keines der beiden Unternehmen” handle verantwortungsvoll – man „spiele mit unserem Leben”. Kurz danach meldet sich auch Anthropics eigene AGI-Sicherheitsforscherin Anna Wang zu Wort: Es gebe „noch keinen belastbaren wissenschaftlichen Plan, um die Risiken rekursiv selbstverbessernder KI zu lösen”.
Drei Tage später, am 12. September, veröffentlicht Anthropic-CEO Dario Amodei einen rund 3.800 Wörter langen Essay und fordert darin eine koordinierte, ein- bis zweijährige Verlangsamung der Entwicklung an der KI-Frontier – verbunden mit unabhängigen Prüfern, die ihre Ergebnisse veröffentlichen dürfen. Und dann passiert das eigentlich Bemerkenswerte: Binnen Stunden stimmen ihm ausgerechnet seine direktesten Konkurrenten öffentlich zu – Sam Altman (OpenAI), Elon Musk („Dario is right”, per X) und Demis Hassabis als Chairman von Google DeepMind. Das Wall Street Journal nennt es explizit eine „seltene Demonstration von Einigkeit“ unter vier Firmen, die sich sonst gegenseitig um jeden Marktanteil bekämpfen. Bemerkenswert auch die Verknüpfung, die Altman im selben Atemzug herstellt: OpenAI könnte seinen Börsengang zugunsten von mehr Sicherheitsarbeit verschieben – womit sich der Kreis zu dem oben beschriebenen IPO-Timing schließt.
Einzig Mark Zuckerberg bleibt öffentlich außen vor (siehe oben) – bevor auch er wenige Tage später etwas einlenkt.
Und jetzt zum Teil, der mir bei dieser Geschichte eigentlich am wichtigsten ist: die Gegenstimmen. Denn eine plötzliche, konzertierte „Wir bremsen uns lieber selbst”-Erzählung von vier Unternehmen, die gerade an den größten Börsengängen der Geschichte arbeiten, verdient mehr als nur ehrfürchtiges Nicken.
Der deutsche Blogger „tante” (tante.cc) bringt den naheliegendsten Verdacht pointiert auf den Punkt: Die abgestimmte Erzählung „wir wollen erstmal keine neuen Modelle trainieren, weil gefährlich” komme den Laboren wirtschaftlich gerade sehr gelegen – man spare sich teure Entwicklungskosten kurz vor den jeweiligen Börsengängen, zu einem Zeitpunkt, an dem frisches Funding für die durchweg defizitären Unternehmen schwerer zu bekommen sei. Sein zusätzlicher, ziemlich griffiger Punkt: Anthropic bezieht gerade stark subventionierte Rechenkapazität aus Elon Musks Colossus-Rechenzentrum in Memphis (1,25 Milliarden Dollar monatlich, siehe oben) – während Musk zeitgleich Amodeis Sicherheitsappell öffentlich unterstützt. Sein Fazit, unverblümt: „Elon Musk trägt gerade Anthropics Verluste.” Ein Interessenkonflikt, der sich schwer wegdiskutieren lässt, wenn man ihn einmal so nebeneinanderstellt.
Auch Bloomberg Opinion bleibt skeptisch und hält Amodeis Essay selbst für viel zu schwach, um das von ihm selbst beschriebene Problem tatsächlich zu lösen. Das MIT Technology Review beobachtet zudem einen handfesten politischen Widerspruch: Während die Branche eine „Doomer-Wende” vollzieht, drängt die US-Regierung unter Trump in die genau entgegengesetzte Richtung und will das Tempo im KI-Wettlauf eher erhöhen. Auch Chinas Außenministerium weist den ganzen Rahmen zurück und spricht von „Panikmache, Konfrontation und rücksichtslosem Wettbewerb” – was insofern bemerkenswert ist, als es einer der wenigen Punkte ist, bei denen sich Peking und die eigentlich adressierten Kritiker in Europa in der Diagnose einig sind, wenn auch aus ganz unterschiedlichen Motiven.
Die deutlichste und für mich überzeugendste Kritik kommt dabei aus Deutschland: Kristian Kersting, Leiter des Fachgebiets Maschinelles Lernen an der TU Darmstadt, hält Amodeis Vorschlag für keine echte, unabhängige Regulierung, sondern für „Selbstbedienung mit Sicherheitsetikett“ – wenn eine Handvoll großer Firmen selbst festlegt, was „gefährlich” ist, die passenden Prüfer auswählt und gleichzeitig eine Ausnahme vom Kartellrecht verlangt, ist das etwas anderes als demokratische Kontrolle. Philipp Hennig von der Universität Tübingen kritisiert zusätzlich die Geheimniskrämerei rund um Amodeis Essay. Die schönste Zuspitzung aus demselben Artikel überlasse ich ihm lieber wörtlich: „Jede deutsche Großküche hat schärfere Kontrollsysteme.“
Diese Woche liefert damit den eigentlichen Aufhänger für diesen ganzen Teil der Serie – nicht als lineares Wettrüsten erzählt, sondern als ein Moment, in dem die Labore selbst beginnen, öffentlich über die Grenzen ihres eigenen Tempos zu sprechen, während im Hintergrund Börsengänge, Bewertungen und Compute-Verträge in Billionenhöhe unbeirrt weiterlaufen.
Der Zwei-Klassen-Frontier: Zugang zur stärksten KI entscheidet sich nicht mehr über den Preis allein
Ein zweiter, eher struktureller Trend, unabhängig von der Slowdown-Debatte, aber zeitlich fast deckungsgleich damit: Zwischen dem 1. und 3. September haben Anthropic, OpenAI und Google ihr jeweils neues Spitzenmodell zweimal veröffentlicht – einmal öffentlich kaufbar, einmal nur für geprüfte Organisationen zugänglich, mit gleichen oder stärkeren Fähigkeiten.
Anthropic bringt Fable 5.1 öffentlich und Mythos 5.1 nur für einen „kleinen, aber wachsenden Kreis” geprüfter Organisationen in den USA – nach eigener Beschreibung „dasselbe Modell, aber mit unterschiedlichen Schutzmaßnahmen”. OpenAI dokumentiert seine eigene Gating-Logik gleich mit einem eigenen Papier „Path to Astra: critical capabilities and frontier safeguards” und liefert mit „Astra for Law” bereits die erste vertikale Anwendung samt eigenem Trusted-Access-Programm für Anwaltskanzleien. Google schließlich stellt Gemini 3.8 Flash öffentlich und günstig zur Verfügung, während Gemini 3.8 Flash Cyber nur über das neue „Fairwind Program” an Regierungsstellen, kritische Infrastruktur und Sicherheitspartner geht.
Preislich fällt auf: Fable 5.1 und GPT-6 Astra liegen beide bei 10 Dollar Input/50 Dollar Output je Million Token – doppelt so teuer wie ihre jeweiligen Vorgänger. Die vetted-Fassungen haben teils gar keinen öffentlichen Preis mehr; was der Zugang stattdessen verlangt, ist überprüfte Identität. Es ist, wenn man so will, der erste sichtbare Schritt hin zu einer informellen, von den Laboren selbst gesetzten Zugangsordnung für die jeweils stärksten Modelle – parallel zur, aber unabhängig von der offiziellen Slowdown-Debatte oben. Zwei Erzählstränge, ein gemeinsamer Subtext: Die Zeit der Modelle, die einfach jeder kaufen kann, ist an der absoluten Spitze der Leistungsfähigkeit gerade vorbei.
Wo die Forscher hingehen
Die oben beschriebene DeepMind-Fluchtbewegung ist kein isoliertes Google-Problem. Sie taucht in praktisch jeder Firmen-Chronologie in diesem Teil wieder auf – bei xAI in Form eines kompletten Gründungsteam-Exodus, bei OpenAI in Form auffälliger Führungswechsel kurz vor dem Börsengang, bei Mistral und Reflection AI als Ankunftsort ehemaliger DeepMind-Forscher. Statt das hier mehrfach zu wiederholen, führe ich das Muster gebündelt in Teil 4 aus – dort lässt es sich direkt mit der Frage verknüpfen, was diese Bewegungen über die tatsächliche, statt die kommunizierte Rangfolge der Anbieter verraten.
Realitäts-Check statt Fazit
Was bleibt von anderthalb Jahren Entwicklung, komprimiert auf einen Absatz? Kein Anbieter bewegt sich geradlinig. OpenAI schlingert zwischen PR-Pannen und Pentagon-Deals, Google verliert seine besten Köpfe an genau die Konkurrenten, die es mitfinanziert, Anthropic wächst leise, aber mit Bilanztricks, über die man reden sollte, und Meta positioniert sich lautstark gegen einen Konsens, den es dann doch nur halb durchhält. Und die Woche, die diesen Teil eigentlich prägt, zeigt vor allem eines: Wenn sich vier direkte Konkurrenten binnen Stunden öffentlich einig werden, lohnt sich die Frage, wem diese Einigkeit eigentlich nützt – bevor man sie als Zeichen wachsender Verantwortung feiert.
Die Serie im Überblick
Teil 1:
Teil 2 ist die zweite von fünf Folgen dieser Bestandsaufnahme. Teil 3 folgt planmäßig in der kommenden Woche:
Teil 3 – Börsenblase oder nicht? Die Bewertungen und der IPO-Fahrplan vor dem Doppel-Börsengang von Anthropic (jetzt November) und OpenAI (safety-bedingt „nicht 2026”), dazu Cognition und andere Bewertungssprünge abseits der großen Vier – plus ein nüchterner Dotcom-Vergleich: Wo die Analogie trägt, wo sie auseinanderbricht.
Teil 4 – Wer überlebt das hier? Eine Gesamteinschätzung entlang der tatsächlichen Ressourcenbasen der Großen, inklusive der Frage, wohin die Forscher:innen tatsächlich wechseln – und was aus den Nischenanbietern aus Teil 1 wird.
Teil 5 – Was heißt das für dich? Der praxisorientierte Abschluss: Lock-in-Risiko, Kostenfallen und was ab wann regulatorisch tatsächlich für Unternehmen und Nutzer:innen in Europa gilt.

Quellen
Anthropic C.E.O. Dario Amodei Calls for A.I. Slowdown – The New York Times, 12.09.2026
Biggest AI Rivals Agree They Need to Slow It Down – Wall Street Journal, 12.09.2026
AI Bosses Clash With Trump on Their Calls to Slow AI Development – Bloomberg, 14.09.2026
Anthropic’s AI Apocalypse Warning Is Much Too Weak – Bloomberg Opinion, 13.09.2026
The AI industry has taken a doomer turn. What now? – MIT Technology Review, 16.09.2026
Der besorgte „KI”-Bro – tante.cc, 14.09.2026
Debatte über KI-Pause: „Jede deutsche Großküche hat schärfere Kontrollsysteme” – heise.de, 20.09.2026
Zuckerberg: AI Should Accelerate, Not Slow Down – ABAB News, 14.09.2026
Meta’s Zuckerberg Favors Evaluators Over Slowdown of AI Development – Bloomberg, 16.09.2026
KI: Meta stellt KI-Assistenten Muse für persönliche Aufgaben vor – Handelsblatt, 12.09.2026
Sam Altman confirms OpenAI won’t go public this year, saying an IPO now would come at an ‘ill-advised moment’ – Fortune, 12.09.2026
OpenAI Weighs Funding Round at Over $1.2 Trillion Valuation – Bloomberg, 15.09.2026
SoftBank gets upsized $11.9 billion loan in OpenAI funding push – Japan Times/Bloomberg, 14.09.2026
Anthropic Shifts Planned IPO to November – Wall Street Journal, 20.09.2026
Anthropic signed $517bn in compute agreements in past 11 months – DataCenterDynamics, 11.09.2026
Cracks in the AI Thesis Part 2 – econlab, 12.09.2026
The Pulse: tech companies move to open AI models – Pragmatic Engineer, 12.09.2026
Frontier AI now comes in a public tier and a vetted tier – Okane Land/The Signal, 16.09.2026
Anthropic Gives EU Access to Mythos Months After Model’s Release – Bloomberg, 10.09.2026
US Says Alibaba, DeepSeek Have ‘Systematically’ Siphoned AI Models – Bloomberg, 09.09.2026
Moonshot Secretly Routed User Requests Through Claude, Anthropic Says – Bloomberg, 10.09.2026
China AI Star Moonshot Eyes $2 Billion Annualized Sales in 2026 – Bloomberg, 11.09.2026
DeepSeek V4.1 Flash Matches GPT 5.6 Sol, Claude Opus 5 On Some Benchmarks At Substantially Lower Pricing – officechai.com, 12.09.2026
Mistral AI Raises at €21 Billion Valuation in Samsung-Led Round – Bloomberg, 09.09.2026
Mistral wird KI-Anbieter für Firefox Smart Window – heise.de, 17.09.2026
AI Startup Cognition Raises $2 Billion at a $48 Billion Value – Bloomberg, 10.09.2026
Der Promptologe, 23.09.2026
Offenlegung: Dieser Beitrag entstand mit Hilfe von Anthropic Claude.