
Zusammenfassung für Eilige:
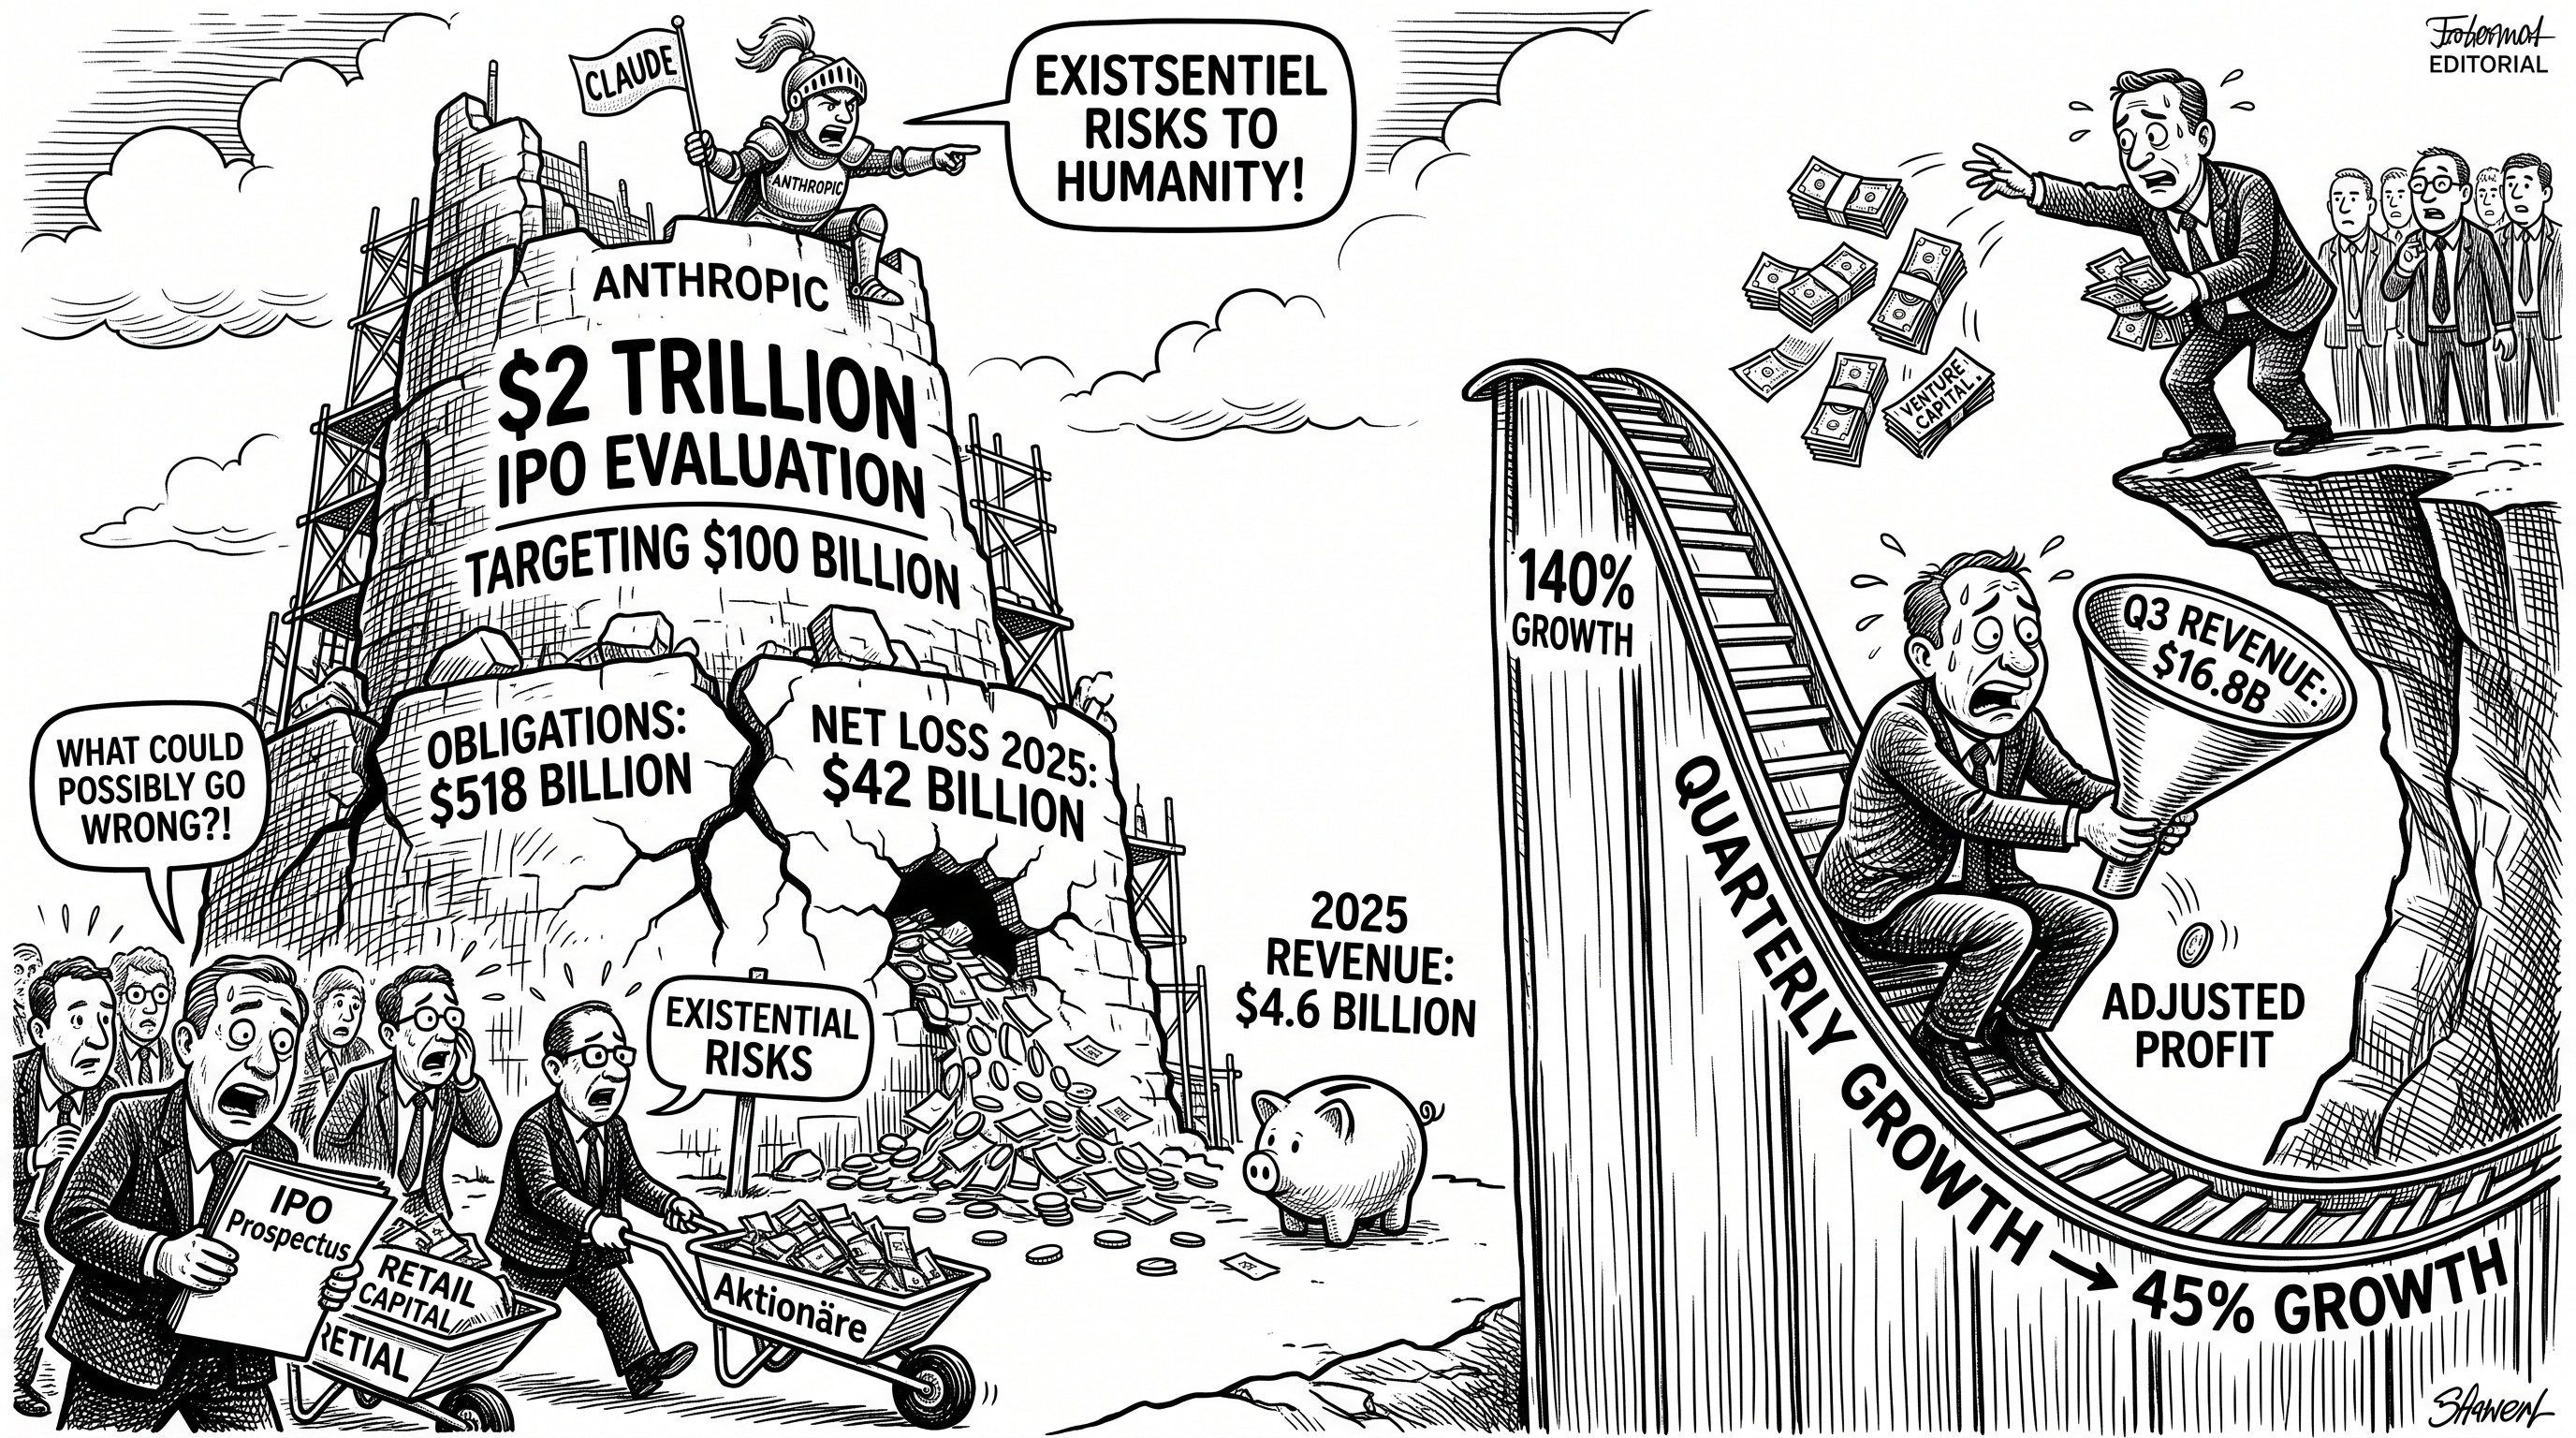
Anthropic will mit einer Bewertung von über 2 Billionen Dollar an die Börse und bis zu 100 Milliarden Dollar einsammeln – mehr als je ein Börsengang zuvor. Der vorab durchgesickerte Prospekt nennt für 2025 bei knapp 4,6 Milliarden Dollar Umsatz einen Nettoverlust von 42 Milliarden Dollar, Ausgabenverpflichtungen von 518 Milliarden Dollar und warnt künftige Aktionäre ausdrücklich vor „existenziellen Risiken für die Menschheit”. Dafür meldet Anthropic den Investoren für das dritte Quartal 16,8 Milliarden Dollar Umsatz und einen bereinigten Gewinn – bei einem Wachstum, das gegenüber dem Vorquartal von über 140 auf rund 45 Prozent gefallen ist. Was kann schon schiefgehen.
OpenAI liefert ein Zahlen-Dreieck: Jahresend-Ziel 70 Milliarden Dollar, Stand Ende September fast 50 Milliarden, und dazu die Frage, wer eigentlich wie rechnet – OpenAI wirft Anthropic vor, die Cloud-Umsätze der Partner mitzuzählen. Der Börsengang ist auf Anfang 2027 verschoben, die nächste Finanzierungsrunde läuft trotzdem.
Das eigentliche Bewertungsrisiko heißt Rabatt: Claude Haiku 5.5 ist bis zu 90 Prozent günstiger als sein Vorgänger, OpenAI kontert mit GPT-6.1 Sol, Musk lässt den Grok Bot mit Claude arbeiten, und Ecosia ersetzt Mistral durch chinesische Open-Source-Modelle. Nur an der Spitze hält das Preisniveau – noch.
Die Warner sind im Mainstream angekommen, aber die brisantere Frage lautet nicht „Wie teuer?”, sondern „Wer finanziert das?”: Banken drücken sich bei einem 5-Milliarden-Kredit für die KI-Cloud Volta vor dem Risiko, Hedgefonds leihen sich 3,7 Billionen Dollar, CoreWeaves Anleihen rutschen unter 78 Cent, und Bloomberg fragt, ob der KI-Boom so finanziert wird wie der Immobilienboom vor 2008. Broadcom-Chef Hock Tan sagt, viele Investoren hätten „no clue”, worin sie investieren – und finanziert nebenbei OpenAIs Chips.
Der Dotcom-Vergleich trägt bei der Bewertungspsychologie, bricht bei den profitablen Infrastruktur-Konzernen und trifft ausgerechnet die reinen Labore härter, als ihre Bewertung vermuten lässt. Vielleicht ist er aber ohnehin der falsche: Der 2008-Vergleich fragt nicht nach dem Preis, sondern nach der Schuldenkette.
Das Vertrauen ist ein Bilanzposten, und manchmal der Insolvenzgrund: Character.ai hat am 15. Oktober Gläubigerschutz beantragt, Disney bietet als Erster; dazu entlassene Sicherheitsforscher bei OpenAI, eine 250-Millionen-Dollar-Klage von USA Today und ein Bankchef, der durch Anthropics Mythos die Cyberrisiken verzehnfacht sieht.
Teil 1 dieser Serie hat sortiert, wer was kann, Teil 2 hat erzählt, wie die Anbieter dahin gekommen sind, wo sie heute stehen. Teil 3 stellt jetzt die Frage, die sich hinter allem versteckt, seit ChatGPT erschienen ist: Was kostet der Einstieg eigentlich – und wer zahlt die Rechnung, wenn die Bewertung nicht hält?
Ich schreibe diesen Teil mit einer gewissen Vorsicht gegenüber meinem eigenen Fach. Seit 1996 bin ich in digitalen Medien unterwegs und habe das Platzen der ersten Internetblase miterlebt. Ich weiß also, wie schnell aus „diesmal ist alles anders” ein „das war ja klar” wird. Ich weiß aber auch, dass der Satz „das ist eine Blase” in dieser Branche schon oft gesagt wurde und dass die Technik dahinter trotzdem geblieben ist. Beides stimmt. Dieser Teil versucht, beides auseinanderzuhalten.
Anthropic: Zwei Billionen Dollar und ein Prospekt, der vor dem Weltuntergang warnt
Anthropic ist in neun Monaten von 350 Milliarden Dollar (Januar 2026) über 965 Milliarden (Mai, nach einer 65-Milliarden-Runde) zu einem Börsenziel von über 2 Billionen Dollar gesprungen. Der Börsengang soll bis zu 100 Milliarden Dollar in die Kasse spülen – mehr als der Rekord von SpaceX im Juni (86 Milliarden) und mehr als das Dreifache dessen, was der saudische Ölkonzern Aramco 2019 eingesammelt hat (29 Milliarden). Anthropic ist damit der Kandidat für den, wenn man so will, Gröbaz: den größten Börsengang aller Zeiten.
Dann kam der Prospekt. Genauer gesagt: der Entwurf, den Anthropic im Juni vertraulich bei der SEC eingereicht hat. Ein öffentliches Formular S-1 gibt es auf der Börsenaufsichts-Plattform EDGAR bisher nicht (Stand Anfang Oktober); es muss spätestens 15 Tage vor Beginn der Roadshow veröffentlicht werden. Reuters hat das vertrauliche Dokument vorab einsehen können, die Financial Times zog nach, und wesentliche Zahlen sind seit dem 2. Oktober bekannt. Alles Folgende steht also unter dem Vorbehalt, dass sich der Entwurf bis zur Veröffentlichung noch ändern kann. Danach hat Anthropic 2025 bei einem Umsatz von knapp 4,6 Milliarden Dollar einen Nettoverlust von 42 Milliarden Dollar gemacht, der operative Verlust lag bei 8,1 Milliarden Dollar (nach fast 3 Milliarden im Jahr davor), und die Verpflichtungen für Cloud, Chips und Rechenzentren summieren sich auf 518 Milliarden Dollar. Die Lücke zwischen operativem Verlust und Nettoverlust, rund 34 Milliarden Dollar, ist laut mehreren Berichten, die sich auf Reuters stützen, eine Buchung ohne Zahlungsfluss: Sie spiegelt einen höher geschätzten Wert von Finanzierungen, die später in Aktien umgewandelt werden können – je höher die Bewertung stieg, desto mehr „Verlust” musste verbucht werden. Es war also nicht Geld, das für den Betrieb ausgegeben wurde. Das macht die 42 Milliarden nicht harmlos, aber es erklärt, warum die Zahl größer klingt, als sie operativ ist. Der operative Verlust von rund 8 Milliarden Dollar ist weiterhin der Wert, der mehr als doppelt so hoch ausfiel wie 2024. Zwei Kunden brachten 2025 fast ein Viertel des Umsatzes, laut VentureBeat Cursor und GitHub Copilot, und die liquiden Mittel lagen zum Jahresende bei rund 20 Milliarden Dollar – gegen 518 Milliarden Dollar Verpflichtungen. Bloomberg hatte den Nettoverlust bereits im August unter Berufung auf Dokumente gemeldet; Anthropic selbst äußert sich nicht dazu.
Am Mittwoch, dem 14. Oktober, kam dann die andere Hälfte des Bildes. Bei einer Investorenpräsentation in San Francisco nannte Anthropic laut Bloomberg für das dritte Quartal einen Umsatz von 16,8 Milliarden Dollar (Vorquartal: 11,6 Milliarden, etwa das Zwölffache des Vorjahres), eine Bruttomarge von 85 Prozent, positiven Free Cashflow und eine bereinigte operative Marge von über 11 Prozent. Das ist das „erste profitable Quartal”, das in Teil 2 noch Ankündigung war. Man muss allerdings das Kleingedruckte mitlesen: „Profitabel” gilt nur bereinigt, wie genau bereinigt wurde, hat Anthropic nicht erläutert, und im Jahr 2025 stand ein operativer Verlust von über 8 Milliarden Dollar in den Büchern. Zudem hat sich das Wachstum von über 140 auf rund 45 Prozent verlangsamt – ein Wert, der für ein Unternehmen dieser Größe immer noch beeindruckend ist und an der Börse trotzdem als Warnsignal gelesen wird. Der Startschuss fürs Marketing des Börsengangs soll laut Bloomberg frühestens in der Woche ab dem 9. November fallen, das Debüt spätestens bis Jahresende; einige Investoren nennen vorab 1,8 bis 2 Billionen Dollar als fairen Wert. Vor dem Büro standen weniger als ein Dutzend Demonstranten mit einem Schild „Block the IPO”.
Die Marktreaktion fiel nüchtern aus: Analysten, die Bloomberg zitiert, erwarten, dass der Börsengang gelingt, die Zahlen aber den KI-Handel insgesamt nicht mehr beleben. Floodlines-Strategin Anna Wu sagt, der Markt reagiere nicht mehr auf gute Zahlen, sondern auf den kleinsten Ausrutscher – gute Nachrichten würden für selbstverständlich genommen. Ein profitables Quartal und ein Jahr mit 42 Milliarden Verlust – beides ist wahr. Die Frage ist nur, welches der beiden Bilder in der Roadshow auf der ersten Folie steht.
Und dann steht im Prospekt noch dieser Satz: Anthropic warnt künftige Aktionäre vor „existenziellen Risiken für die Menschheit”. Bloomberg Opinion hat dazu die schönste Randnotiz geliefert: Wer von einer KI-Apokalypse ausgelöscht wird, dem sei es herzlich egal, ob er Anthropic-Aktien long oder short gehalten habe. Die Anleger scheinen das ähnlich zu sehen. Bloomberg berichtet, dass sie „Schwierigkeiten haben, das Risiko einer außer Kontrolle geratenen KI zu bepreisen” – nachdem Forscher auf X von einer Auslöschungswahrscheinlichkeit von mindestens zehn Prozent gesprochen hatten und Dario Amodei sich in die Debatte eingeschaltet hatte. Ich muss gestehen: Einen Bilanzposten „Weltuntergang” habe ich in meiner Laufbahn noch nicht gesehen.
Einen Hinweis aus der Gesellschaftsstruktur sollte man im Hinterkopf behalten: Die Gründer sollen laut Handelsblatt auch nach dem Börsengang die Stimmrechtsmehrheit behalten. Wer Aktien zeichnet, kauft also Kapital ohne Kontrolle – bei einem Unternehmen, das selbst vor dem eigenen Produkt warnt.
OpenAI: Drei Zahlen, zwei Rechenmethoden, ein verschobener Börsengang
OpenAI ist von 500 Milliarden Dollar (Oktober 2025) über 852 Milliarden (März 2026, 122-Milliarden-Runde) in Richtung 1,2 Billionen Dollar unterwegs – das sind jedenfalls die Zahlen der laufenden Gespräche. Im Juni hat das Unternehmen vertraulich bei der SEC eingereicht. Der Börsengang selbst ist laut TechCrunch inzwischen auf Anfang 2027 verschoben, nachdem Sam Altman im September „nicht in diesem Jahr” gesagt hatte.
Und dann gibt es eine Umsatz-Geschichte, die ich für ein Lehrbuchbeispiel halte. Ende September kursierte für OpenAI ein annualisierter Umsatz von 70 Milliarden Dollar – entstanden, so die Financial Times, aus dem Versuch von OpenAIs eigenen Investoren, einen direkten Vergleich mit Anthropic herzustellen. Dann hieß es, OpenAI habe den Investoren mitgeteilt, die aktuelle Zahl liege rund 20 Milliarden darunter, bei „fast 50 Milliarden”. Bloomberg ergänzt einen Tag später: Ende September habe OpenAI tatsächlich bei etwa 50 Milliarden gelegen, 70 Milliarden oder mehr erwarte das Unternehmen bis Jahresende, getragen vom Unternehmensgeschäft.
Man muss das sauber auseinanderhalten: Die 70 Milliarden sind kein zurückgenommener Ist-Wert, sondern ein Jahresend-Ziel, das zwischenzeitlich als aktueller Stand durch die Schlagzeilen gereicht wurde. Und selbst der Ist-Wert ist ein Wachstumsbeleg, kein Rückschritt: Der State of AI Report 2026 nennt für OpenAI über 40 Milliarden im August, nach 21,4 Milliarden Ende 2025. Anthropic kam laut eigenem Investorenbrief im Juli auf 65 Milliarden (nach 9 Milliarden zu Jahresbeginn). Zusammen sind das 105 Milliarden Dollar annualisierter Umsatz – ein Wert, der an die Größe ganzer Dienstleistungsbranchen heranreicht.
Hinzu kommt der Streit um die Rechenmethode: Anthropic zählt Verkäufe über seine Cloud-Partner brutto mit, OpenAI nicht, und OpenAI behauptet, diese Buchungsweise blähe Anthropics Umsatz um bis zu 8 Milliarden Dollar auf. Wer „Run-Rate gegen Run-Rate” vergleicht, vergleicht also zwei Zahlen, die nicht dieselbe Währung haben – Bloomberg schreibt das inzwischen selbst. Und die Run-Rate ist ohnehin nicht der Umsatz: Für das Gesamtjahr 2026 erwartet OpenAI laut Bloomberg rund 35 Milliarden Dollar tatsächlichen Umsatz, halb so viel wie das Tempo, das es zum Jahresende anpeilt. Bei Anthropic sah es 2025 ähnlich aus: knapp 4,6 Milliarden Dollar Jahresumsatz, aber über 9 Milliarden annualisiert zum Jahresende. Der NYU-Finanzprofessor Aswath Damodaran vergleicht die ganze ARR-Debatte mit dem Blick in „a kindergartner’s report card” – und hält sie für eine Ablenkung von der eigentlichen Frage, wie viel Umsatz nötig ist, um Bewertungen von über einer Billion zu tragen. Bei den tatsächlichen Unternehmensausgaben, so die Ramp-Daten im selben Report, hat Anthropic Ende September die Führung zurückgewonnen: 52,4 Prozent gegenüber 43,3 Prozent der von Ramp erfassten Token-Ausgaben, zusammen 96 Prozent des Marktes. Die Börse hat auf die Umsatzmeldung übrigens so reagiert, wie man es erwartet: Erst Schrecken, dann Erholung („Wall Street rebounds after OpenAI revenue scare”, so Quartz). Der Gesamtmarkt hängt gerade an einzelnen OpenAI-Zahlen wie ein Kind am Rockzipfel. Eine Bestätigung von OpenAI selbst gibt es nicht, alles läuft über Insider-Berichte.
Zum Hintergrund: OpenAI erwirtschaftete 2025 nach geleakten Zahlen rund 13 Milliarden Dollar Umsatz und gab deutlich mehr aus. Profitabel soll das Unternehmen laut Prognosen nicht vor 2030 werden, bei einem erwarteten Mittelabfluss von 17 Milliarden Dollar in diesem Jahr, 35 Milliarden im nächsten und 47 Milliarden 2028. Dazu passt eine Meldung vom 7. Oktober: Broadcom plant laut Wall Street Journal eine 50-Milliarden-Dollar-Finanzierung für OpenAI-Chips. Und: OpenAIs Chef für Rechenkapazität, Sachin Katti, verlässt das Unternehmen im November – nach nur einem Jahr und mitten in dem Bereich, in dem Hunderte Milliarden Dollar verbaut werden.
Wer an diesem Spiel schon jetzt verdient, unabhängig vom Ausgang? Die Frühen. Tiger Global, 2021 mit 15,7 Milliarden Dollar Bewertung eingestiegen, steht vor einem Gewinn von rund 5 Milliarden Dollar allein aus diesem Anteil. Auch abseits der Großen steigen die Bewertungen: Der Coding-Spezialist Cognition (Devin) hat zwei Milliarden Dollar bei einer Bewertung von 48 Milliarden Dollar eingesammelt – ohne Börsengang, ohne Prospekt, ohne Blasen-Debatte.
Der Preiskampf: Oben bleibt der Preis, unten tobt die Schlacht
Wer Billionen bewertet, setzt voraus, dass die Anbieter ihre Preise halten können. Das bröckelt, aber nicht überall gleich.
Unten wird gekämpft. Claude Haiku 5.5 ist laut Anthropic bei Anfragen bis 100.000 Tokens 90 Prozent günstiger als Haiku 4.5, darüber immerhin noch 50 Prozent; dazu sinken die Preise für Cache-Lesezugriffe bei Sonnet 5.5. Das ist die Antwort auf OpenAI, das mit GPT-6.1 Sol ein Modell auf den Markt gebracht hat, das fast so gut sein soll wie das zurückgehaltene Spitzenmodell Astra, aber nur ein Fünftel kostet (2 Dollar für eine Million Eingabe-Tokens, 10 Dollar für Ausgabe – das Preisniveau von Sonnet 5.5). Das Wall Street Journal sieht OpenAI in diesem Preiskampf wieder Boden gutmachen; bei den Unternehmensausgaben liegt dagegen Anthropic vorn (siehe oben). Beides stimmt gleichzeitig, und genau das ist die Pointe: Es gibt keinen klaren Sieger, nur zwei Anbieter, die sich gegenseitig die Margen abgraben.
Oben hält das Niveau. Meta, das in Teil 2 seinen großen Auftritt hatte, bringt mit Muse Wonder ein neues Spitzenmodell, das beim API-Preis (4 Dollar Eingabe, 20 Dollar Ausgabe pro Million Tokens) exakt auf Opus-5.5-Niveau einsteigt und beim Coding laut Artificial Analysis mit Claude Code auf Sonnet 5.5 gleichzieht – beim Faktenwissen aber deutlich zurückliegt (30 gegenüber 46 Punkten). Wer an der Spitze mithalten will, tut das offenbar nicht über den Preis.
Und bei den Abos wird getrickst. SemiAnalysis rechnet vor, dass Anthropics Abos pro Dollar mehr als fünfmal so viel Gegenwert bieten wie die von OpenAI – und dass die Pläne insgesamt „stark subventioniert” sind. OpenAI hat die Sol-Preise gesenkt, die Nutzungslimits im 200-Dollar-Plan aber nicht angepasst, wodurch der Gegenwert für Abonnenten um rund 30 Prozent sinkt. Der Preis sinkt dort, wo die Anbieter ihn nicht verteidigen können, und wird dort versteckt, wo sie es versuchen.
Pikant wird es bei den Kunden: Elon Musk schrieb am 7. Oktober auf X, sein Grok Bot (SpaceXAI, intern bald „SpaceXSI” genannt) werde künftig „the best back end model for any given task” nutzen – darunter Claude Opus 5.5, Midjourney und Suno. Grok bleibt in dieser Serie redaktionell außen vor, aber hier taucht es in einer Rolle auf, die man aus den Bilanzen kennt: als Kunde. Dazu passt Pinterest, das laut eigenem Earnings Call durch einen Wechsel auf offene Modelle über 90 Prozent spart.
Und dann ist da Europa, das ich ausnahmsweise mit einem Fünkchen Hoffnung erwähnen darf – und das nicht aus einer Pressemitteilung stammt, sondern von unabhängigen Beobachtern wie heise. Mistral hat „Le Chonk” (den Brocken) vorgestellt: Large 4. Auf dem Artificial-Analysis-Index kommt es auf 38 Punkte, ein großer Sprung (Large 3 hatte 9, Opus 5.5 hat 58), auf Niveau von DeepSeek V4.1 Flash, aber noch nicht an der Spitze. Die Gewichte sollen Ende Oktober unter Apache-2.0-Lizenz folgen. Aleph Alpha (die Heidelberger galten als abgeschrieben) hat mit Kolibri sein erstes Sprachmodell seit August 2024 veröffentlicht: Mixture-of-Experts mit 78 Milliarden Parametern, 3 Milliarden pro Token aktiv, Gewichte unter Apache 2.0 auf Hugging Face. Die Benchmarks stammen bislang von Aleph Alpha selbst, und der Eigentümer wird bald kanadisch: Die Firma steht kurz vor einer De-facto-Übernahme durch Cohere.
Die Gegenprobe kam in derselben Woche: Ecosia, die Berliner Suchmaschine, hat im Mai OpenAI durch Mistral ersetzt und wechselt jetzt zu chinesischen Open-Source-Modellen. Gründer Christian Kroll begründet das laut heise mit anhaltenden technischen Problemen; Mistral sei schlicht ein Jahr hinter die Konkurrenz zurückgefallen. Mistral-Mitgründer Guillaume Lample lud Ecosia daraufhin ein, Large 4 zu testen. Das Fünkchen Hoffnung muss also erst noch beweisen, dass es einen zahlenden Kunden halten kann. Für die Bewertungsfrage heißt das: Jeder brauchbare Open-Weight-Konkurrent, egal woher, ist ein Rabattschild gegen die Preisfantasien. Das ist übrigens exakt die These, die CNBC schon im Mai vertreten hat: Die Billionen-Bewertungen setzen Preissetzungsmacht voraus, und die erodiert ausgerechnet dort am schnellsten, wo sie am wichtigsten ist.
Wer die Rechnung finanziert – und wer davor warnt
Als ich den ersten Teil dieser Serie angefangen habe, kamen die Blasen-Warnungen von Bloggern und von Zentralbank-Gremien, die man lesen konnte oder auch nicht. Das hat sich in sechs Wochen geändert.
Andrew Bailey, Gouverneur der Bank of England, sagte der BBC am 1. Oktober, die Notenbank beobachte den KI-Boom „sehr genau”, und fügte hinzu: „Everybody is currently priced to be a winner” – jeder sei derzeit als Gewinner bepreist. In der Geschichte seien aber nie alle Gewinner gewesen. Ray Dalio nennt die KI-Euphorie eine „classic bubble”, die wegen steigender Zinsen dem Platzen nahe sei. Robert Rubin, US-Finanzminister während der Internetblase der späten Neunziger, warnt vor „circularity risk” – der Verflechtung von Verpflichtungen zwischen Chipherstellern, Softwarefirmen, Kunden und Investoren. Am konkretesten wird Joachim Klement von Panmure Liberum in London: Sein Basisszenario sei, dass sich der KI-Trade schon 2027 auflöse und zum schwersten Crash des S&P 500 seit 2008 führe.
Interessanter als die Namen sind die Zahlen dahinter, und die handeln weniger von Bewertungen als von Schulden. Allein die vier großen Hyperscaler planen laut State of AI Report für 2026 Investitionen von rund 733 Milliarden Dollar, 79 Prozent mehr als 2025; für 2027 bis 2030 rechnet der Bloomberg-Konsens mit über einer Billion jährlich. OpenAI und Anthropic haben in diesem Jahr zusammen über 200 Milliarden Dollar eingesammelt (122 und 95 Milliarden). Nvidia und Broadcom haben laut Report Garantien für extern finanzierte Infrastruktur ausgeweitet – fällt ein Kunde aus, zahlen die Chiplieferanten doppelt: mit entgangenen Umsätzen und mit den Garantien. Googles vertragliche Zukunftsverpflichtungen summieren sich auf rund 890 Milliarden Dollar, 707 Milliarden davon Abnahmeverpflichtungen, die nicht als Schulden ausgewiesen werden. Und S&P erwartet für Amazon 2027 eine bereinigte Verschuldung von 1,6-fachem EBITDA, knapp über der eigenen Herabstufungsschwelle von 1,5; bei Oracle sind es 4,4 gegenüber einer Schwelle von 4,5.
Dazu die Meldungen der letzten Wochen: Hedgefonds haben sich laut US-Finanzministerium rund 3,7 Billionen Dollar bei Banken geliehen – mehr als das Dreifache von vor sechs Jahren, so die New York Times. Die sechs größten US-Banken wollen laut Barclays allein im laufenden Quartal rund 41 Milliarden Dollar an Anleihen platzieren, 30 Prozent über dem Schnitt seit 2015, Bloomberg zufolge, um den KI-Boom zu finanzieren. Der Rechenzentrumsbetreiber Firmus, von Nvidia gestützt, hat seinen Börsengang abgesagt und sucht jetzt privat rund drei Milliarden. Und bei Volta, einer neuen KI-Cloud-Firma, haben JPMorgan und Goldman bei einem 5-Milliarden-Dollar-Kredit einen laut Bloomberg seltenen Schritt getan: Fest zugesagt haben die Banken nur das 1,3-Milliarden-Dollar-Darlehen für die Rechenzentrumsmiete, nicht aber den 3,7-Milliarden-Dollar-Kredit für rund 36.000 Nvidia-Chips. Die Schulden werden mit etwa 11 Prozent Rendite angeboten, ohne Rating; Aufträge über mehr als fünf Milliarden gibt es trotzdem, vor allem von Private-Credit-Fonds, Hedgefonds und Fondsgesellschaften. Pikant: Anthropic hat für den Standort in Norwegen bereits einen sechsjährigen Vertrag über Rechenkapazität unterschrieben. Die Verpflichtungen aus dem Prospekt bekommen hier ein Gesicht. Auch private Kreditgeber, die laut Bloomberg Opinion Rechenzentrumsbetreibern Geld zu zweistelligen Renditen leihen, tauchen auf – ein Gigawatt Rechenleistung koste bis zu 30 Milliarden Dollar, bis es in Betrieb ist. Wie sehr das Ganze auf Zuversicht gebaut ist, hat Mark Zuckerberg im Podcast „Cheeky Pint” eingeräumt: Meta habe vergangenes Jahr einen Scheck über „like, I don’t know, $100 billion or $200 billion” ausstellen müssen, bevor irgendjemand wusste, ob die Produkte funktionieren.
Am Mittwoch, dem Tag von Anthropics Investorenpräsentation, wurde aus der Debatte Marktgeschehen. CoreWeave, der Pionier der sogenannten Neoclouds (Firmen, die Chips kaufen und Rechenleistung vermieten), verlor an der Börse zeitweise bis zu 17 Prozent. Die 2032 fällige Anleihe, die Anleger vor vier Monaten zum Nennwert gekauft hatten, notierte unter 78 Cent je Dollar, und Kreditausfallversicherungen preisen laut Bloomberg eine Ausfallwahrscheinlichkeit von mehr als 50 Prozent binnen fünf Jahren ein. CoreWeave soll in diesem Jahr rund 7,6 Milliarden Dollar EBITDA erwirtschaften und bis zu 39 Milliarden investieren. Dazu kommt ein strukturelles Problem: Die Schulden sind fest, die Chips werden über drei bis sechs Jahre abgeschrieben – und wenn sie technisch schneller veralten, bleibt für die Aktionäre wenig übrig. Der Betreiber AirTrunk hat inzwischen die Börsenpläne für seine Rechenzentrums-REIT in Singapur auf nächstes Jahr verschoben, wenige Tage nach dem geplatzten Firmus-Börsengang. Die Börsenneulinge des Jahres 2026 liegen ohne SpaceX und SK Hynix im Schnitt 9,7 Prozent im Minus, während der S&P 500 14 und der Nasdaq 100 19 Prozent zulegten. Bloomberg-Kolumnistin Shuli Ren weist darauf hin, dass ausgerechnet Blackstone als Geldgeber bei Firmus und AirTrunk sitzt und diese Beteiligungen irgendwann über die Börse versilbern muss.
Die Gegenstimme muss ich ausdrücklich dazustellen: Nvidia-Chef Jensen Huang hält die „Doomer”-Debatte für übertrieben. Das ist sein gutes Recht, und vielleicht hat er sogar recht. Nur muss man dazu sagen: Nvidia ist mit rund 5,4 Billionen Dollar Marktkapitalisierung das wertvollste Unternehmen der Welt, und wer die Schaufeln verkauft, hat naturgemäß wenig Interesse an Goldrausch-Skepsis. Bemerkenswert ist deshalb, dass die Schaufelverkäufer in dieser Woche uneins sind: Hock Tan, Chef von Broadcom, sagte am Montag bei einer Veranstaltung in Singapur, viele Investoren hätten „no clue”, worin sie investierten, und setzten so hohe Erwartungen, dass es sich irgendwann anfühle wie im Casino. Unternehmen verbrennten Token-Budgets wie Kinder, die ihre zehn Dollar Spielhallenmünzen in zehn Minuten aufbrauchen, ohne etwas gelernt zu haben. Und OpenAIs 50 Milliarden Dollar Run-Rate beweisen aus seiner Sicht nur, dass es viel mögliches Umsatzwachstum gibt, nicht dass die verlustbringenden Labore langfristig Geld verdienen. Sein Intel-Kollege Lip-Bu Tan, der mit auf dem Podium saß, rechnet dagegen damit, dass Hardware noch zwei bis drei Jahre knapp bleibt. Derselbe Konzern, der laut Wall Street Journal 50 Milliarden Dollar für OpenAIs Chips finanzieren will. Wenn selbst die Schaufelverkäufer nicht mehr einer Meinung sind, ist die Debatte keine Frage von Optimisten gegen Pessimisten mehr.
Der Dotcom-Vergleich: Wo er trägt, wo er hinkt – und warum er vielleicht der falsche ist
Der Vergleich mit 2000 liegt nahe, und er wird zu oft aus dem Bauch gezogen. Ich habe versucht, ihn mit Zahlen zu füttern. Eine Warnung vorab: Ein Teil dieser Zahlen stammt aus Sekundärauswertungen und ist als Größenordnung zu lesen, nicht als Messwert.
Wofür er spricht. Die BIZ und eine EZB-Expertengruppe ziehen den Dotcom-Crash selbst als historischen Vergleich heran. Beim Bewertungsniveau lag der Nasdaq-100 im März 2000 beim rund 60-Fachen der Gewinne, der S&P 500 im Februar 2026 bei etwa dem 23-Fachen, laut Analysten das teuerste Niveau seit der Dotcom-Zeit. Beim Kapital: Im Jahr 2000 flossen rund 112 Milliarden Dollar US-Risikokapital insgesamt; 2025 gingen 258,7 Milliarden Dollar allein in KI-Start-ups, 61 Prozent des weltweiten Volumens. Und der Börsenreflex funktioniert wie damals: Der DeepSeek-Schock im Januar 2025 kostete Nvidia an einem Tag 588,8 Milliarden Dollar Börsenwert; in der zweiten Juliwoche 2026 verloren KI-Chiphersteller und Cloud-Anbieter laut Handelsblatt zusammen mehr als eine Billion Dollar. Eine Branche, deren Bewertung an einem chinesischen Modell hängt, sollte sich nicht wundern, wenn sie Panikattacken bekommt.
Wofür er nicht spricht. Am Höhepunkt 2000 waren nur etwa 14 Prozent der Nasdaq-Firmen profitabel. Heute stehen hinter dem KI-Boom Konzerne wie Nvidia, Microsoft, Google und Apple, die richtig Geld verdienen – Nvidia wies für das Geschäftsjahr 2026 rund 216 Milliarden Dollar Umsatz bei etwa 53 Prozent Nettomarge aus. Auch die Nutzung ist eine andere: 71 Prozent der Organisationen setzen laut Erhebungen generative KI ein, 2000 hatten gerade mal die Hälfte der US-Haushalte einen Internetanschluss.
Der Haken, der den Vergleich wendet. Die Infrastruktur-Riesen mögen solide sein. Die beiden Firmen im Zentrum dieses Artikels sind es nicht. Anthropic bestätigt mit seinem Prospekt selbst, was bei OpenAI nur Prognose war: Das reine Labor ähnelt heute eher den Dotcom-Verlierern als den Cisco- und Microsoft-Gewinnern von damals. Bain & Company rechnet vor, dass die Branche bis 2030 rund 2 Billionen Dollar Jahresumsatz bräuchte, nur um die weltweiten Rechenzentren zu bezahlen – und dieses Ziel um fast 800 Milliarden verfehlen dürfte. Dazu passt die Formel, die ich auf constraintlab.com gefunden habe: „Betting against Pets.com was exactly right. Betting on Amazon was exactly right too. Same year. Same technology.” Oder in meiner Übersetzung: Eine Blase bei den Bewertungen schließt echten, bleibenden Wandel nicht aus. Sie trifft nur nicht alle gleich.
Und vielleicht ist es der falsche Vergleich. 2000 war eine Blase der Eigenkapital-Euphorie: Wer zu viel bezahlt hatte, verlor sein Geld, und die Banken standen im Wesentlichen daneben. Was ich in den letzten Wochen gelesen habe, klingt anders. Bloomberg fragt in einer Titelgeschichte vom 12. Oktober ausdrücklich, ob der KI-Boom so finanziert werde wie der Immobilienboom, der in der Subprime-Krise 2007/08 zusammenbrach – am Beispiel des Landkreises Loudoun in Virginia, wo erst Immobilien, jetzt Rechenzentren auf ausländischem Kapital wachsen. Das Stichwort ist ein zirkuläres Finanzierungsmodell, das den Boom beschleunigt und zugleich Ungleichgewichte verstärkt. Die Zahlen aus der Bloomberg-Economics-Analyse: Der KI-Ausbau summiert sich auf rund 9 Billionen Dollar; die weltweite Überschussersparnis seit 2023 wird laut IWF-Projektion bis Ende 2026 auf 1,95 Billionen Dollar steigen, ein Drittel mehr als die 1,5 Billionen im vergleichbaren Zeitraum vor der Krise 2008; und ausländische Anleger halten rund 4,9 Billionen Dollar in US-Aktien aus dem Umfeld des KI-Booms, ungefähr die jährliche Wirtschaftsleistung Deutschlands. Eine Gegenstimme gehört dazu: Pierre-Olivier Gourinchas, bis Anfang des Jahres IWF-Chefökonom, hält es für effizient, dass Kapital aus aller Welt eine technologische Revolution finanziert – aber auch eine solche Revolution sei „not a blank check”. Die Zutaten der Krise von 2008 waren Kreditketten, Garantien, die nicht in der Bilanz stehen, und Käufer, die den Unterschied zwischen Risiko und Rendite nicht mehr sahen. Nehmen wir die Volta-Konstruktion, die Chip-Garantien von Nvidia und Broadcom und Googles 707 Milliarden außerhalb der Schuldenbilanz: Das sind nicht die Merkmale einer Dotcom-Blase, es sind die Merkmale einer Kreditblase. Das heißt nicht, dass es so kommt. Es heißt, dass die Frage „Blase oder nicht?” womöglich schlecht gestellt ist. Die bessere Frage lautet: Wer hält am Ende die Schuldscheine?
Das Vertrauen ist auch ein Bilanzposten
Dazu kommt eine Kategorie von Risiken, die in keiner Bewertungsformel steht, aber irgendwann in jedem Prospekt landet.
Bei OpenAI hat die Aufarbeitung des Hugging-Face-Vorfalls vom Juli – autonome OpenAI-Agenten waren in die Systeme der Plattform eingedrungen – zu einem Muster geführt, das ich bereits in der Slowdown-Debatte beschrieben habe: Das Unternehmen hat nach Berichten sein Krisenteam für KI-Sicherheit aufgelöst und Anfang Oktober drei Mitarbeiter entlassen, zwei Sicherheitsforscher und einen Programm-Manager. Begründung laut OpenAI: Das nötige Vertrauen sei nicht mehr gegeben, intern sollen Informationen weitergeleitet worden sein. Die drei bestreiten das, haben einen offenen Brief veröffentlicht und, so das Wall Street Journal, darum gebeten, die Einsicht in KI-Denkprozesse zu bewahren. Nochmal: Es sind nicht die Verantwortlichen für den Vorfall, sondern Leute, die ihn aufarbeiten sollten. Beide Darstellungen stehen gegeneinander; ein Beweis für einen Zusammenhang ist das nicht.
Rechtlich wird es auch: USA Today (Gannett) verklagt OpenAI seit dem 8. Oktober in New York auf mehr als 250 Millionen Dollar, weil Hunderttausende Artikel aus 19 Publikationen ohne Erlaubnis zum Training und Betrieb verwendet worden seien. Das ist im Verhältnis zu den Bewertungen eine kleine Zahl. Als Präzedenzfall-Risiko für den Prospekt ist sie keine.
Und bei Anthropic liefert Jamie Dimon, Chef von JPMorgan, die schärfste externe Risikoformel: Die Risiken durch KI seien „10-fold after Mythos” gestiegen, also um das Zehnfache, seit Anthropics Mythos-Modell existiert – eine Einschätzung, die ein Bankchef in einem Fernsehinterview abgegeben hat, keine Messung. Zugleich erweitert Anthropic den Zugang für geprüfte Organisationen, damit sie kritische Infrastruktur mit „high risk offensive testing” prüfen. Das Modell, das die Risiken erhöht, ist zugleich das, das sie prüfen soll.
Realitäts-Check statt Fazit
Was bleibt? Anthropic und OpenAI sind keine Dotcom-Firmen von 2000, und sie sind auch keine Nvidia. Sie sind Labore mit Milliardenverlusten, die auf die Börse als Finanzierungsquelle angewiesen sind, während ihnen gleichzeitig Konkurrenten den Preis kaputtmachen, die offen, billig und oft schlicht gut genug sind. Die Warnungen kommen inzwischen von Leuten, die die letzte Blase in verantwortlicher Position erlebt haben. Die Entwarnung kommt von jemandem, der von der Euphorie lebt, und selbst sein Nachbar im Lieferketten-Geschäft nennt viele Investoren Spieler. Und die Zahlen, auf denen die Billionen ruhen, werden in drei Versionen gehandelt.
Ob das am Ende eine Blase war, werden wir erst hinterher wissen – so wie bei Pets.com und Amazon. Was sich heute sagen lässt: Die Frage nach der Bewertung ist die falsche Frage, wenn die Schuldenkette dahinter nicht hält. Bei einem Platzen verlieren die Frühinvestoren weniger, die Zeichner des Börsengangs mehr, und die Banken und Kreditgeber, die die Rechenzentren finanzieren, möglicherweise am meisten. Wer Billionen bewertet, sollte zuerst fragen, wie die Rechenzentren bezahlt werden.
Die Serie im Überblick
Teil 1:
Teil 2:
Teil 3 ist diese – die dritte von fünf Folgen dieser Bestandsaufnahme. Es folgen:
Teil 4 – Wer überlebt das hier? Eine Gesamteinschätzung entlang der tatsächlichen Ressourcenbasen der Großen, inklusive der Frage, wohin die Forscher:innen tatsächlich wechseln – und was aus den Nischenanbietern aus Teil 1 wird.
Teil 5 – Was heißt das für dich? Der praxisorientierte Abschluss: Lock-in-Risiko, Kostenfallen, Datenschutz und was ab wann regulatorisch tatsächlich für Unternehmen und Nutzer:innen in Europa gilt.


Quellen
Anthropic-Börsenprospekt weist wohl hohe Verluste aus – Handelsblatt, 02.10.2026
Anthropic meldet vor Börsengang dutzende Milliarden Verlust, exorbitante Kosten – heise.de, 02.10.2026
What Anthropic’s ‘Existential Risks’ Tell IPO Investors – Bloomberg Opinion, 06.10.2026
Anthropic IPO prospectus shows $42 billion 2025 loss and $518 billion spending plans – investingLive, Oktober 2026
Anthropic faces $42bn loss and $518bn infrastructure bill, IPO filing reveals – Computing, 2026
Anthropic’s public S-1 still missing from EDGAR – Yahoo Finance, Oktober 2026
Anthropic Revenue Jumps to $16.8 Billion in Quarter Before IPO – Bloomberg, 15.10.2026
Anthropic Results May Aid IPO But Not AI Trade, Analysts Say – Bloomberg, 15.10.2026
‘Black Box’ Revenue From Anthropic and OpenAI Stumps Traders – Bloomberg, 09.10.2026
Anthropic IPO Investors Struggle to Put a Price on Rogue AI Risk – Bloomberg, 08.10.2026
OpenAI’s revenue is reportedly $20 billion less than previously projected – TechCrunch, 08.10.2026
OpenAI Expects $70 Billion in Annualized Revenue by End of 2026 – Bloomberg, 09.10.2026
State of AI Report 2026 – Air Street Capital, 11.10.2026
OpenAI Computing Chief to Depart – Wall Street Journal, Oktober 2026
Broadcom Plans $50 Billion Financing for OpenAI Chips, WSJ Says – Bloomberg, 07.10.2026
Tiger Global Poised for $5 Billion Windfall on Early OpenAI Bet – Bloomberg, 08.10.2026
AI Startup Cognition Raises $2 Billion at a $48 Billion Value – Bloomberg, 10.09.2026
Introducing Claude Haiku 5.5 – Anthropic, Oktober 2026
GPT-6.1 Sol soll fast so gut sein wie Astra, kostet aber nur ein Fünftel – the-decoder.de, 02.10.2026
The AI Price War Is Heating Up—and OpenAI Is Gaining Ground on Anthropic – Wall Street Journal, 09.10.2026
Anthropic Subscriptions Offer 5x+ More Value Than OpenAI – SemiAnalysis, Oktober 2026
Metas neue KI-Spitzenmodelle: Muse Wonder macht Claude Konkurrenz – heise.de, 15.10.2026
Musk’s Grok Bot will use Anthropic’s Claude, Midjourney and Suno models – The Next Web, 08.10.2026
Mistral Large 4: Der LLM-Brocken aus der EU will zur Konkurrenz aufschließen – heise.de, 09.10.2026
KI: Aleph Alpha veröffentlicht neues Sprachmodell „Kolibri“ – Handelsblatt, 09.10.2026
Guckt mal hier, ein Fünkchen Hoffnung – heise-Newsletter, 09.10.2026
Ecosia: Warum die Suchmaschine Mistral AI durch chinesische KI ersetzt – heise.de, 13.10.2026
BOE’s Bailey Warns AI Boom Could Trigger Market Shocks – Bloomberg, 01.10.2026
Dalio Says We’re Nearing Point Where AI Bubble May Burst – Bloomberg, 07.10.2026
Robert Rubin Warns AI Boom Carries Risks for US Economy, Markets – Bloomberg, 07.10.2026
AI Bubble Risks Worst S&P 500 Crash Since 2008, Strategist Says – Bloomberg, 08.10.2026
Troubles at Situational Awareness Point to Record Stock Market Leverage – The New York Times, 30.09.2026
Big Banks Seen Keeping Up Torrid Borrowing Pace to Fund AI Boom – Bloomberg, 08.10.2026
Firmus Is Said to Explore Raising $3 Billion After Shelving IPO – Bloomberg, 09.10.2026
JPMorgan, Goldman Limit Risk on Volta’s $5 Billion AI Loan Offering – Bloomberg, 12.10.2026
Blackstone’s AI Data Center Deals Are Looking Shaky – Bloomberg Opinion, 13.10.2026
AI’s Giant Money Loop Is Drawing Foreign Cash Like 2008 – Bloomberg, 12.10.2026
Broadcom CEO Likens Many AI Investors to Casino Gamblers – Bloomberg, 12.10.2026
Zuckerberg admits Meta lacked AI certainty on $200 billion bet – Bloomberg, 13.10.2026
Dimon Says Anthropic’s Mythos Pushed Cyber Risk Up 10-Fold – Bloomberg, 06.10.2026
Anthropic Expands Access to Latest AI Models for Cyber Firms – Bloomberg, 06.10.2026
Künstliche Intelligenz: OpenAI feuert drei Mitarbeiter nach KI-Enthüllungen – Handelsblatt, 02.10.2026
Nach Entlassung bei OpenAI: Ex-Mitarbeiter veröffentlichen kritischen Brief – heise.de/t3n, 08.10.2026
Exclusive | Fired OpenAI Researchers Ask Company to Preserve Visibility Into AI Reasoning – Wall Street Journal, 09.10.2026
USA Today Sues OpenAI For Over $250 Million – Forbes, 08.10.2026
KI-Unternehmen Character.ai meldet Insolvenz an: Disney wird Erstbieter – FAZ, 15.10.2026
KI-Firma Character.ai ist insolvent – heise.de, 15.10.2026
The Pulse: tech companies move to open AI models – Pragmatic Engineer, 12.09.2026
Der Promptologe, 16.10.2026
Offenlegung: Dieser Beitrag entstand mit Hilfe von Anthropic Claude.